Las oficinas de datos y de análisis de testigos macroeconómicos americanas recaban información con carácter habitualmente mensual, la publican con sus correspondientes informes para después practicar revisiones que es frecuente desdigan los datos iniciales, sucede de manera recurrente con los datos de creación de empleo, también sucede con los ajustes estacionales de la inflación o con el PIB, ahora se ha producido con el ahorro personal.
La tasa de ahorro ha sido recalculada por la Oficina de Análisis Económico (BEA), la revisión muestra que las familias tienen más dinero guardado del estimado originalmente, ha mejorado la tasa de ahorro pero aún así se encuentra en niveles extremadamente bajos y, además, la tendencia de fondo sigue mostrando un comportamiento inusualmente bajo en el consumo.
A pesar del ajuste al alza, la tendencia actual no esconde un desplome continuo y el ahorro de las familias está en mínimos y surgen preocupaciones derivadas por distintos motivos.
Una es la evidencia del agotamiento del colchón creado durante la pandemia, cuando la gente estuvo confinada (sin gastar) y además recibiendo ayudas masivas. Ahora esa liquidez extra se ha consumido por completo.
La segunda es una realidad que venimos señalando desde hace largo tiempo, el consumo se ha venido sosteniendo contra el ahorro pero cada vez más contra deuda. El consumo general de la economía sigue resistiendo y en gran medida es gracias al efecto riqueza de las bolsas y al elevado nivel de consumo de las clases más favorecidas, pero también a que la mayoría de la gente está recurriendo al uso de tarjetas de crédito y créditos al consumo para financiar su vida cotidiana debido al impacto acumulado de la inflación y estancamiento de los salarios reales de los últimos años.
Por tanto, la revisión a mejor de la tasa de ahorro puede quizá ofrecer una visión algo más optimista sobre la salud financiera de la población pero apenas introduce mejoras materiales de ninguna clase.

Una economía dependiente en un ~70% del consumo y éste a su vez de la deuda es muy vulnerable a cualquier deterioro del mercado laboral, también ante cualquier imprevisto o shock económico que obliguen a la gente a recortar sus gastos y caiga el consumo, arrastrando a la economía hacia el estancamiento o directamente a la contracción.
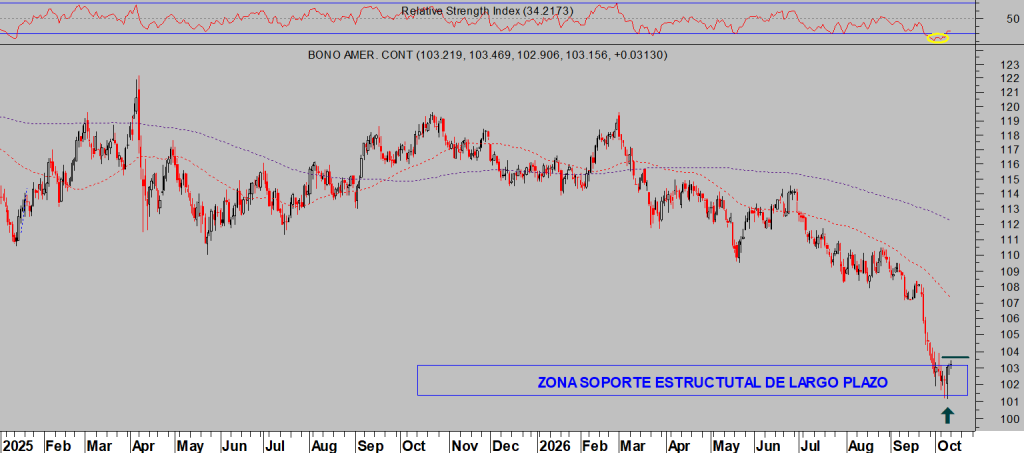
La rentabilidad de los bonos de largo plazo se encuentra en niveles de hace dos décadas y concretamente los del Bono a 10 años cerca de niveles observados por última vez en junio de 2007, alrededor de 6 meses antes del inicio de la crisis subprime.
Sin embargo, las expectativas de inflación se están estabilizando y los mercados de deuda no reflejan temor a una desaceleración económica inminente. Cuando los mercados de bonos soberanos anticipan una recesión, la rentabilidad a largo plazo baja.
Por su parte, los diferenciales entre los bonos corporativos High Yield y los de grado de inversión o Investment Grade se han ensanchado también y sitúan por encima de su media reciente, debido tanto a la subida de los bonos del Tesoro como al incremento en los costes de refinanciación, seguramente todavía no por temor a una recesión.
Cuando los diferenciales entre los bonos de alto rendimiento y los de grado de inversión (HY/IG spreads) aumentan generalmente indican que el mercado de bonos corporativos está aumentando su preocupación.
T BOND, diario.
Los mercados de bonos soberanos han recibido un castigo muy severo aunque su aspecto actual apunta, más bien, a un intento de estabilizarse, por diversos motivos explicados en posts reiteradamente.
La rentabilidad de la deuda ha subido mucho y deprisa, también los tipos de los mercados de crédito han subido y, sin embargo, las bolsas siguen en máximos históricos y exultantes.
A medida que sube el coste de la deuda se encarece la financiación, además de restringirse, los precios de los bonos caen y las empresas tienen más dificultades para financiarse.
Los precios de las acciones tienden a incorporar estos problemas con posterioridad, cuando se manifiestan, y no es una situación extraña sino que los mercados de deuda suele debilitarse antes que las bolsas.
La inflación es clave para el devenir de los acontecimientos en los mercados de deuda y esta semana se hacen públicos los datos de evolución de IPC y de la inflación a la producción (PPI) de septiembre, el mercado espera un fuerte repunte (IPC hasta el 3.7% interanual vs 3.4% actual, PPI en el 5.4% y sin cambios respecto al mes anterior).
Las expectativas del consenso de expertos ya recogen un mal comportamiento de los precios y si los datos finales no resultan peor de lo estimado, aunque serán negativos, los mercados de renta fija y variable podrían incluso celebrarlo con ganancias.
Los mercados de futuros monetarios han descartado prácticamente una subida de tipos de interés de la FED para la reunión del FOMC del próximo 28 de octubre, pero los informes del IPC mañana y del PPI el jueves podrían cambiar esa perspectiva.
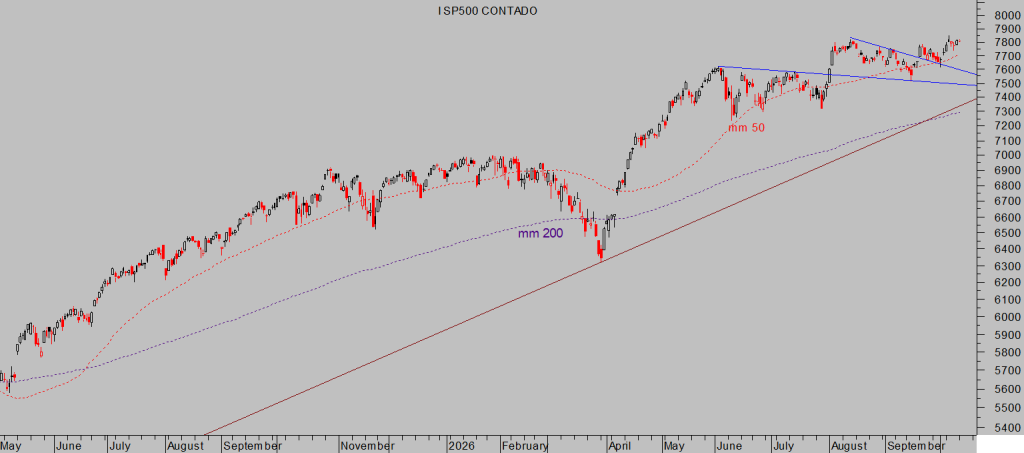
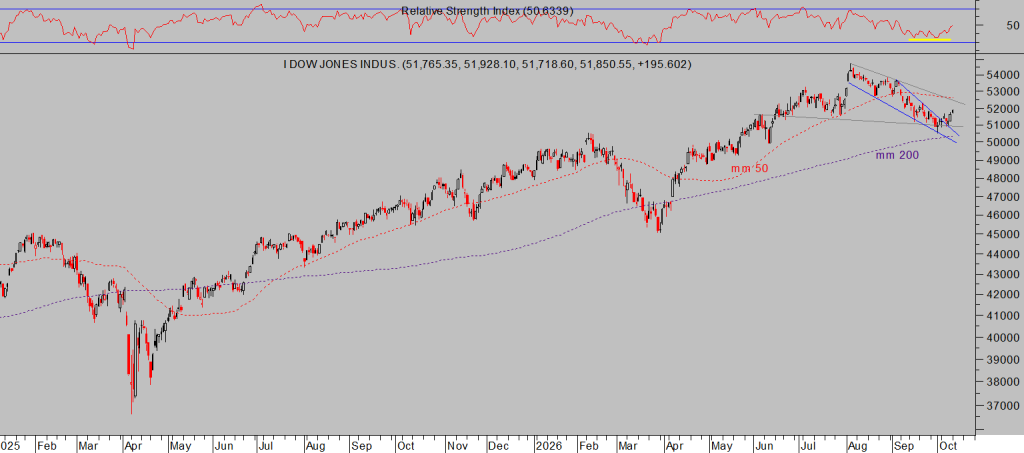
Ayer las bolsas iniciaron la semana en tono mixto, con el sector tecnológico corrigiendo ligeramente un -0.44%, el SP500 consiguió cerrar subiendo un +0.38% y el Dow Jones prácticamente plano -0.06%.
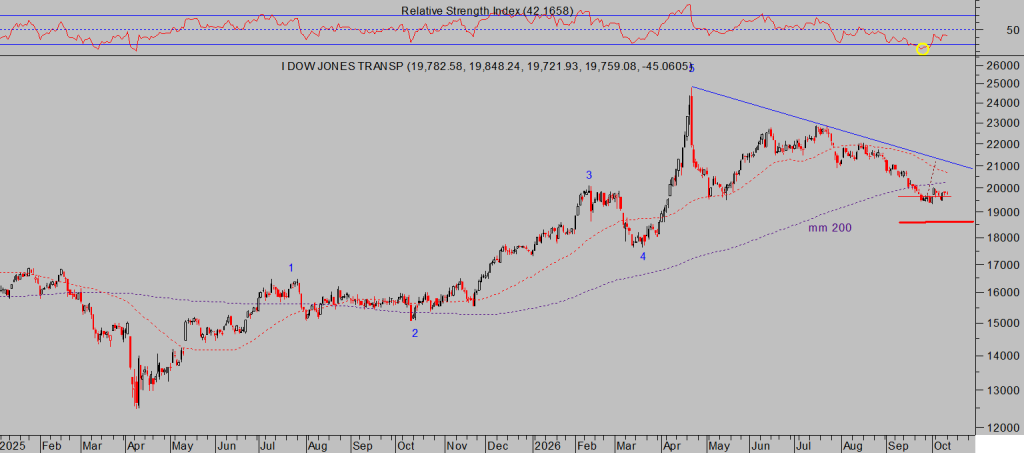
El comportamiento técnico, de pauta de l os distintos índices, los indicadores, análisis Elliott, estacionalidad, sentimiento retail, etc… continúan trasladando la idea de un mercado estable y sostenido con intenciones estructurales alcistas.
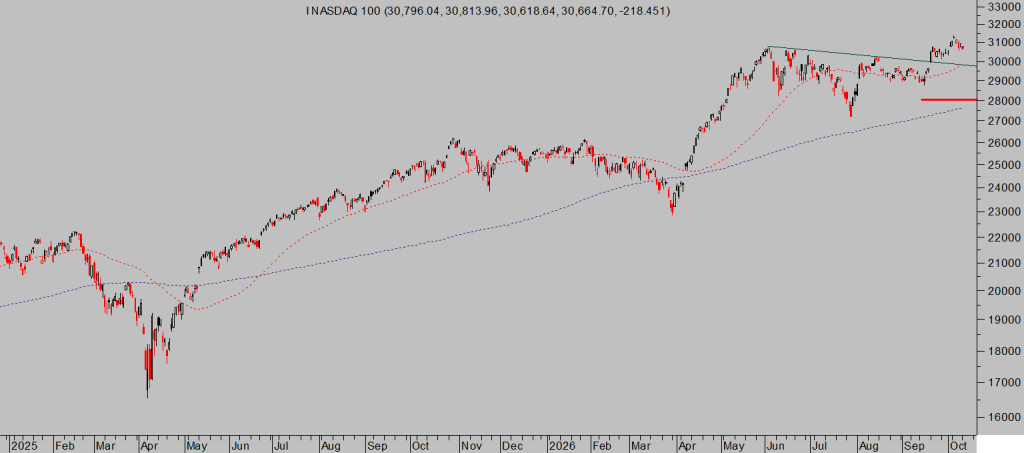
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
DOW JONES TRANSPORTES, diario.
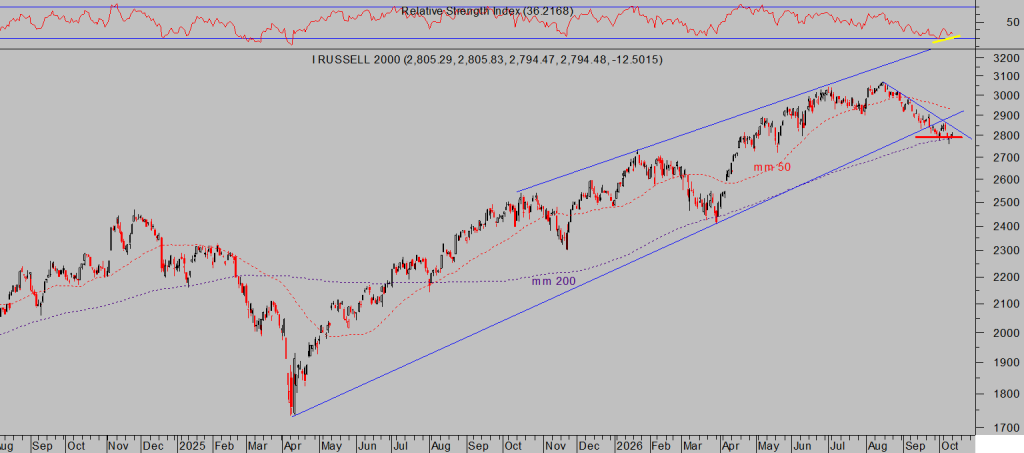
RUSSELL-2000, diario.
El sector cripto continúa atrayendo la atención y las principales monedas digitales desplegando un comportamiento técnico de libro, vean Ethereum.
ETHEREUM, diario.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta