¿Por qué sube la inflación y cae la rentabilidad de la deuda?. Lógica de mercados

La FED acaba de publicar el último Libro Beige y recuerda que las presiones de precios se están intensificando a medida que el encarecimiento del petróleo se traslada a la cadena de suministro y la mitad de sus 12 delegaciones así lo manifiesta,.

Mientras tanto, la actividad económica se está desacelerando y las empresas orientadas al consumidor declaran unos márgenes de beneficio más ajustados. El mercado laboral se mantiene en un modo de «low hire low fire» y la inflación lleva superando el crecimiento de los salarios por sexto mes consecutivo.

Ayer se hizo público el dato de IPC de septiembre, la tasa interanual subió hasta el 3,7% tras registrar un alza mensual del 0,6%. El IPC subyacente, que excluye los alimentos y la energía, subió 3 décimas en el mes y elevó su interanual hasta el 2,6%.

IPC Y SUBYACENTE INTERANUALES, EEUU.

Imagen

Los precios de la energía volvieron a ser el factor determinante en las subidas de inflación y representó cerca de la mitad del incremento total del índice en septiembre. Vean el comportamiento interanual de las distintas categorías de bienes que conforman el índice de precios al consumo.

DESGLOSE IPC INTERANUAL POR COMPONENTES.

Imagen

Con estos mimbres la FED afronta en dos semanas, reunión del FOMC, la decisión sobre política monetaria y si sube tipos o espera a obtener más datos en la postura «esperar y ver» mantenida durante todo el año y hasta la subida de 0.25 puntos del pasado mes de septiembre.

Frente a las presiones de precios y los esperados efectos de segunda ronda, también hay algún dato favorable en el comportamiento de la inflación, al parecer muy seguido por la FED. Se trata del porcentaje de componentes del IPC que sube por encima del 3%. Vean la evolución a 6 y 12 meses, ambos cayendo y particularmente la media de los últimos  6 meses, sugiriendo que las presiones de precios se estarían aliviando más en los últimos meses, a pesar del potente impacto de la energía.


Ayer, después de la publicación del IPC los inversores en futuros monetarios reaccionaron con rapidez e inquietud y empujando al alza con fuerza la probabilidad de subida de tipos el 28 de octubre, según los futuros del CME, hasta rozar el 50% y subiendo desde el 22% en cuestión de minutos.

Hoy, tras la digestión inicial del dato y la reacción positiva del mercado de deuda, la tensión se ha enfriado y la probabilidad de alzas de tipos se ha desplomado hasta el 28,7%, apostando de nuevo por la opción de mantener los tipos en el 4,% como el escenario base con un 71,3% de probabilidad.

La inflación es un impuesto escondido y un problema para el bienestar económico y las finanzas de la población, pero un alivio para los gobiernos hiper endeudados ya que erosiona su valor real. EEUU es el país más endeudado, además carece de rigor presupuestario alguno y tampoco envía señales de intenciones para imponerlo de donde se seduce que continuará acumulando deuda a ritmos de infarto.

De acuerdo con datos de la Oficina de Presupuesto del Congreso -CBO-, el año pasado se produjo un nuevo agujero fiscal de proporciones mayores, el volumen total de déficit fue de $1,993 billones equivalente al 6,2% del Producto Interior Bruto -PIB-.

Los ingresos recaudados aumentaron en el año fiscal  2026 un 3%, $169.000 millones, hasta alcanzar los $5,4 billones pero el gasto aumentó un 6%, $386.000 millones, para un total de $7,39 billones.

Así, la deuda soberana americana ha superado la barrera de los $40 billones y aumenta a un ritmo galopante, el aumento de la rentabilidad de esa deuda (los bonos a largo plazo han subido a máximos de hace más de 20 años, el Bono a 10 años alcanzó la semana pasada el 5.3% y a 30 años el 5.7%) supone un nuevo lastre al haber encarecido el pago de intereses hasta casi $1.2 billones al año.

El stock total de deuda hoy es ya de $40.36 billones y en porcentaje del PIB supera el 120%.

RATIO DEUDA-PIB, EEUU.

.


El Tesoro tiene mucho trabajo y no cómodo, con un calendario de vencimientos que sigue siendo muy abultado, unos $10,7 billones o cerca del 33% de la deuda negociable están programados para vencer en un plazo de 12 meses, exponiendo al Tesoro a asumir unos costes de refinanciación superiores al 4%.

VENCIMIENTOS DEUDA DEL TESORO EEUU.

Chart
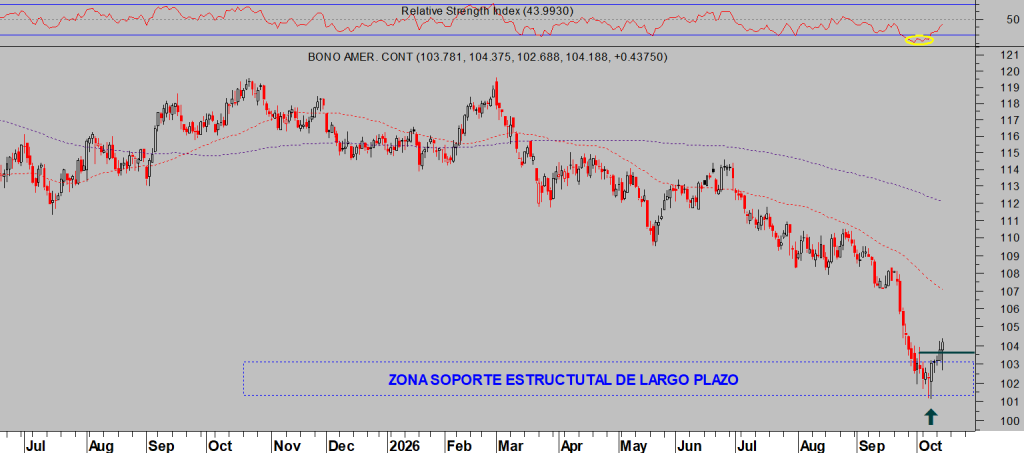
Los bonos del Tesoro han subido su rentabilidad muy acusadamente desde los mínimos de 2020. El 9 de marzo de 2020 la rentabilidad del T Bond ( bono a 30 años) registró su mínimo histórico intradiario en el 0.70%, el mínimo oficial a precio de cierre quedó registrado en el 0.99%.
La subida de rentabilidad ha sido constante desde entonces y se ha acelerado seriamente en las últimas semanas hasta alcanzar el 5.7% el pasado miércoles. Pasar del ~1% al 5.7% supone un incremento extraordinario de los costes de financiación del gobierno que obliga a aumentar sus necesidades de financiación, ya que hoy el Tesoro ya paga alrededor de $1.2 billones al año en intereses de deuda.
La fuerte subida de la rentabilidad, caída de precios de las últimas semanas parece haber descontado el mal comportamiento de la inflación y es altamente probable que  se trate de un movimiento de capitulación (tal como venimos informando desde mediados de septiembre) y fuerte limpieza de posiciones previos a un rebote al alza de los precios.
Son numerosos los testigos (desarrollo de pauta, técnicos, indicadores, sentimiento, posicionamiento…) que sugieren suelo de precios y es ahora cuando todo el mundo observa un fuerte repunte de la inflación y nadie quiere comprar, más bien vender, momento en que el mercado aprovecha para llevar la contraria a la mayoría y subir.
Un comportamiento contrario a la lógica de los inversores y, sin embargo, perfectamente lógico y frecuente en los mercados que atiende a la Teoría de Opinión Contraria.
El día 8 de octubre, con la rentabilidad de la deuda e n máximos, precios en mínimos, decíamos que  «… los niveles alcanzados por el precio y rentabilidad de los bonos son realmente críticos, el cúmulo de datos, testigos e información disponibles que analizo permiten continuar defendiendo un escenario de caída de la rentabilidad de la deuda…».Escenarios deuda USA e impacto en las bolsas, estrategias.
Al día siguiente, el día 9 actualizamos indicando que… «Los precios han rebotado desde zona técnica clave, consecuentemente la rentabilidad del Bono a 30 años (T Bond) ha caído pasando en dos sesiones del 5.7% al 5.6%. El desarrollo técnico de los últimos días ha sido muy constructivo para iniciar un periodo de recuperación que nuestros lectores rentabilizarán a través de una sencilla estrategia de riesgo muy bajo y gran potencial».

T BOND, diario.

La recuperación continúa, el rebote de ayer fue de gran interés cogiendo a la mayoría de inversores desconcertados y con el pie cambiado, los precios aprovecharon para superar zonas técnicas clave, reafirmando nuestro escenario de recuperación previsto y sumando una rentabilidad muy importante (+12%) a la estrategia compartida con nuestros lectores a través de un sencillo ETF apalancado.
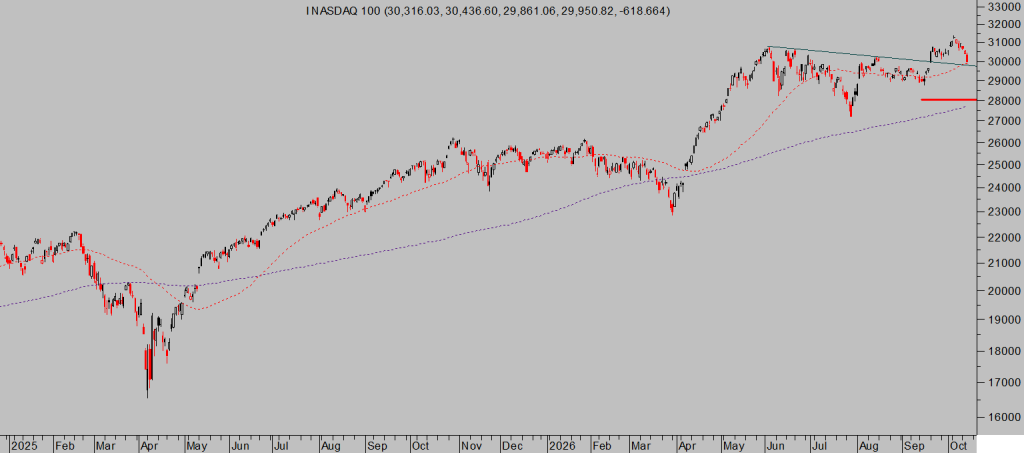
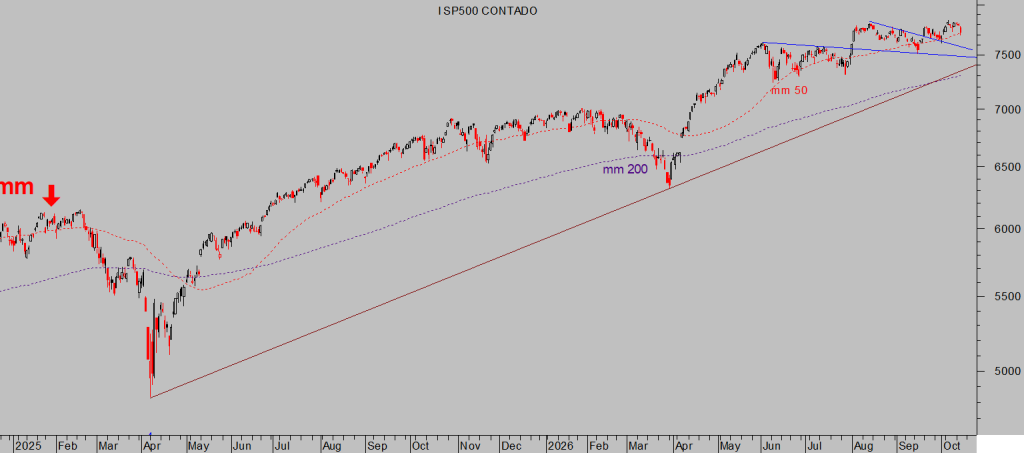
Las bolsas, sin embargo, ayer sufrieron un nuevo e importante revés bajista, el Nasdaq ha cerrado en rojo 5 de las últimas 6 sesiones y la cotización se ha dirigido a una primera zona técnica de control (media móvil de 50 sesiones y directriz de corto plazo y soporte) desde la que debería intentar repuntar al alza.
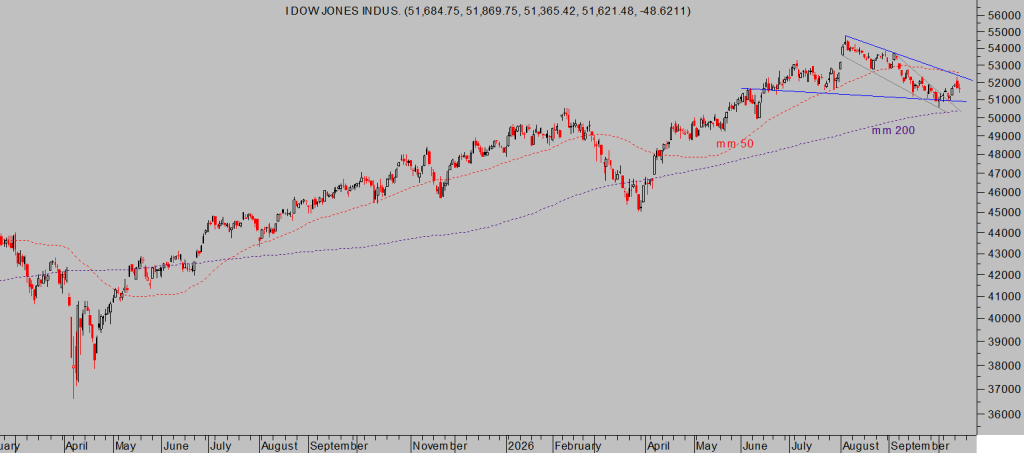
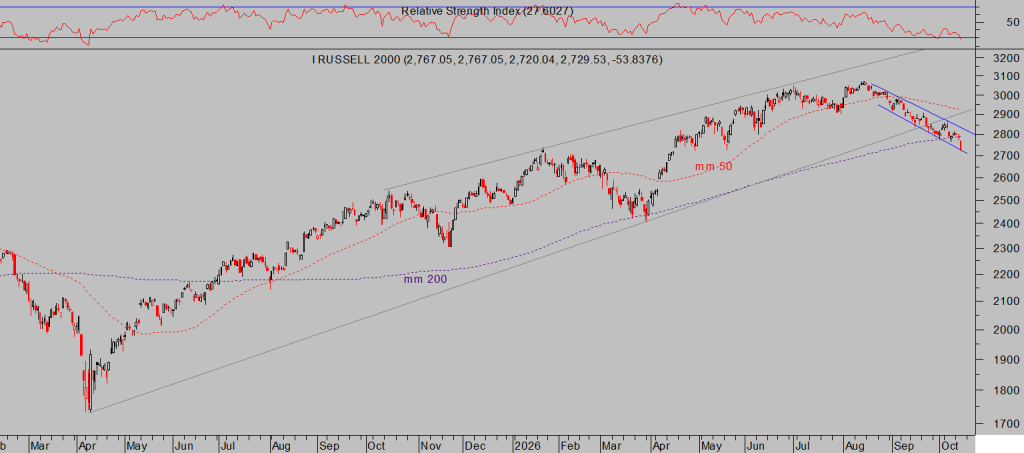
Los niveles técnicos de control de la mayoría de los índices están siendo respetados, el Russell-2000 por el momento es la excepción, y aún existe cierto margen de caídas sin negar por completo las posibilidades de recuperación.

NASDAQ-100, diario.


SP500, diario.


DOW JONES, diario.


RUSSELL-2000, diario


Las recompras de acciones o Buybacks de las empresas se encuentran actualmente en el punto álgido del período de prohibición (blackout) habitual en los días alrededor de la presentación de resultados, con solo el 24% del peso del índice SP500 fuera de la ventana de restricción de recompra.
Esa cifra aumentará a aproximadamente hasta un 75% para el día de las elecciones midterm, el 3 de noviembre, etcétera, liberándose cada vez más empresas de la prohibición a medida que van presentando sus resultados del tercer trimestre. Es decir, abriendo de nuevo la posibilidad de comprar acciones y crear flujos de demanda susceptibles de sustentar y hacer subir las cotizaciones.
Independientemente del comportamiento general de los índices, siempre existen oportunidades en activos adecuadamente seleccionados, vean ejemplo de estrategia compartida con nuestros lectores y recién activada:

DIAGEO -DEO-, diario

En tanto que los índices respeten sus referencias de control y no se produzca un deterioro fehaciente de las pautas, el escenario de mayor probabilidad continúa siendo alcista con un objetivo mínimo del SP500 en el entorno de los 8.200 puntos.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.

Stay Tunned.

Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.

Información en cefauno@gmail.com.

Twitter: @airuzubieta

Deja una respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Este sitio usa Akismet para reducir el spam. Aprende cómo se procesan los datos de tus comentarios.

RSS
Follow by Email
LinkedIn
LinkedIn
Share