El FOMC, Comité de Mercados Abiertos de la Reserva Federal, decidió en su reunión de ayer por unanimidad elevar los tipos de interés 25 puntos básicos hasta el 4%, tal como se esperaba.
TIPOS DE INTERÉS OFICIALES Y BALANCE FED.

El comunicado fue realmente escueto y apenas argumentativo, contiene 3 párrafos escuetos como este: «Inflation remains elevated. Today’s policy action will support a timelier return to the Committee’s 2 percent goal. The Committee will deliver price stability.»
La trayectoria futura de la política monetaria, según el famoso el gráfico de puntos o «dot plot», se ha desplazado ligeramente al alza anticipando alzas adicionales, aunque apunta solo a una subida más para este año y ninguna para 2027. Nada que no estuviera descontado por los mercados, incluso queda por debajo de las expectativas de la mayoría que apuntan a 2 subidas más este año.
DOT PLOT.

Con este movimiento el Sr Warsh al frente de la autoridad monetaria más importante del mundo pasa de alguna forma la prueba de credibilidad respecto a su determinación para controlar la inflación, al menos por ahora.
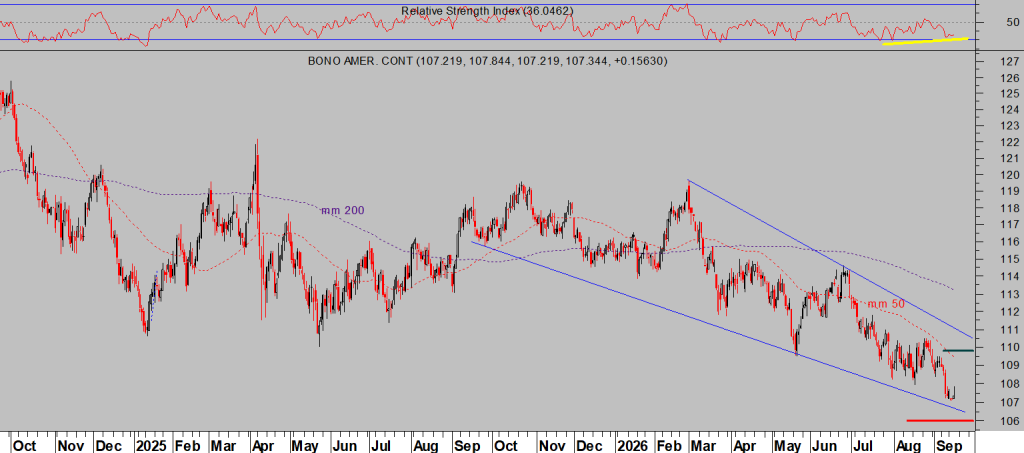
Los mercados de deuda esperaban también subidas de tipos, aunque muchos Bond Vigilantes apostaban ya antes del verano y han estado meses contemplando las presiones de precios mientras la FED no reaccionaba. La ligera subida de tipos de ayer estaba ampliamente descontada y fue un «non-event» para los inversores, que apenas reaccionaron a la noticia y la rentabilidad de la deuda cerró prácticamente sin cambios, con el Bono a 10 años en el peligroso 5% y a 30 años (T Bond) en el 5.35%.
La estructura de precios de los bonos continúa bajista, aún podría continuar e introducir gran desasosiego entre los inversores ante el acercamiento a referencias técnicas clave que perforadas pueden desencadenar una situación de inestabilidad, brote de volatilidad y oleada de ventas importantes.
Al margen de todas las razones de peso para que la deuda siga bajo asedio y que los precios caigan con fuerza, es mucho más probable (por motivos profusamente explicados en distintos posts) que antes desplieguen un rebote al alza que será más intenso cuanto más incida el efecto «short squeeze» y el volumen de posiciones cortas abiertas es muy alto. Atención, el desenlace puede ser muy rentable y compartimos interesante estrategia con nuestros lectores para aprovecharlo.
T BOND, diario.
Warsh advirtió a finales de agosto en Jackson Hole que la evolución de los precios era «preocupante» y mostró su inquietud acompañada de una determinación de hacer caer los precios hacia el umbral del 2% de la FED, pero en vista de que no actuó en su reunión de julio los inversores en bonos reaccionaron mal, con desconfianza.
La inflación está siendo un verdadero problema para la población, los precios de la energía y de los combustibles han subido más de un 25% en poco tiempo, la inflación es un dolor de cabeza para los mercados de deuda y para las autoridades monetarias, aunque supone un cierto alivio para los gobiernos al erosionar el valor real de sus deudas.
El precio del crudo está disparado y en la medida que se mantenga elevado por más tiempo el castigo a las clases medias y bajas será mayor, además generará efectos inflacionistas de segunda ronda en infinidad de productos y servicios.
La guerra en Irán y conflicto cada vez más extendido por Oriente Medio están aumentando las tensiones y también los precios del crudo, el West Texas ha subido más de un 50% desde los mínimos de julio y casi un 90% desde que comenzó el año.
WEST TEXAS, diario.

Las tensiones en Oriente se intensificaron la semana pasada después de que los ataques con drones originados desde Irak dejaran prácticamente fuera de servicio el oleoducto Este-Oeste de Arabia Saudí, eliminando repentinamente unos 2,5 millones de barriles diarios de un mercado ya en apuros de oferta.
Apuros de oferta global de crudo a pesar del brutal aumento de la producción de crudo de Venezuela, de unos 800.000 barriles al día, mitiga ligeramente la escasez de oferta global aunque es todavía muy insuficiente para alcanzar el equilibrio entre oferta y demanda.
PRODUCCION DIARIA DE CRUDO EN VENEZUELA.

Una visión del futuro de la oferta de crudo y de sus precios desde un prisma más optimista invita a pensar que mientras la producción de crudo venezolano va a continuar subiendo con fuerza, se estima que en 2028 superará los 2 millones de barriles al día, el cierre del oleoducto de Arabia Saudí se extenderá durante un máximo de 5 semanas.
El problema está en superar este bache esperando que ese plazo de 5 semanas puedan reducirse y no ampliarse.
El CEO de Chevron, Mike Wirth, ha afirmado que los amortiguadores que inicialmente protegían al mercado de los efectos de la guerra en Irán se han agotado por completo.
Los jefes de las gigantes petroleras americanas han estado tiempo advirtiendo que un conflicto prolongado en Oriente Medio conduciría a una situación difícil de escasez y precios altos, ahora advierten de que la crisis global de combustibles ha llegado y que los inventarios disminuyen muy deprisa y, lo más inquietante, que las reservas estratégicas se agotan.
Los analistas de JP Morgan han elaborado el siguiente gráfico e indican que si el nivel de reservas cae por debajo de los 6.800 millones de barriles entonces habrá una falta seria de suministro y la economía se podría colapsar.

En tal caso, e West Texas (referencia base del crudo americano) podría afrontar estas dificultades con una resistencia muy superior a la del crudo Brent (Europa), primero porque la producción venezolana irá a EEUU y también porque el cierre del oleoducto de Arabia afectará de manera directa al mercado europeo, de hecho el recorre de suministro a Europa ya ha comenzado.
La petrolera saudi Aramco ha cancelado todas sus asignaciones de crudo para Europa de septiembre y está empezando a descartar los cargamentos programados para envío desde finales de septiembre en adelante. Además, algunos operadores de petróleo europeos afirman que podría no haber ningún cargamento de petróleo saudí hasta el restablecimiento del suministro del oleoducto, es decir, en principio hasta finales de octubre.
Si la situación no mejora pronto el crudo Brent podría superar los 125 por barril próximamente.
No es sólo que el problema de suministro encarezca el precio del crudo, además los costes de su transporte se están disparado como nunca antes. El precio de los fletes está en máximos y los ingresos diarios promedio de los superpetroleros (VLCC) se han disparado un 178% por encima de su media de la última década.
Solo en la última semana, las tarifas medias globales de transporte de crudo han registrado una subida salvaje y en vertical del 68%
El coste de enviar 2 millones de barriles de petróleo desde África Occidental hasta China en un superpetrolero (VLCC) se dispara alcanzando los $20,4 por barril.

Los fletes de superpetroleros desde Oriente Medio con destino a los puertos del norte de Europa (eje Ámsterdam-Róterdam-Amberes) se encuentran en máximos históricos, por lo que el precio por barril en destino será también mayor.
Con el barril de crudo Brent, de referencia en Europa, cotizando en el entorno de los 107,6, el flete marítimo representa ya más del 11% del coste total de la mercancía que llega a las refinerías europeas. Esto supone multiplicar por más de cinco las tarifas habituales previas a la crisis, que raramente superaban los 2,00 dólares por barril para este trayecto.
La gran dependencia europea de petróleo y gas del exterior (guerra en Ucrania sigue y el precio del gas natural de referencia en Europa (Dutch TTF) ha subido un 150% desde el 1 de enero) desvela la ineficacia de las políticas energéticas de los últimos lustros, genera gran inestabilidad y dependencia, precios altos y un muy pernicioso efecto sobre la competitividad de los productos europeos, además de una larga serie de problemas.
De vuelta con la subida de tipos y la posibilidad de haber entrado en un nuevo ciclo al alza, no necesariamente supone un punto de inflexión para las bolsas, su comportamiento depende mucho del ritmo de las subidas. Según muestra el patrón histórico de respuesta del SP500, los ciclos de subidas rápidas suelen ser seguidos por rentabilidad negativa del mercado en plazos de 1 a 12 meses, mientras que los ciclos lentos tienden a positivos en todos los períodos excepto en uno.

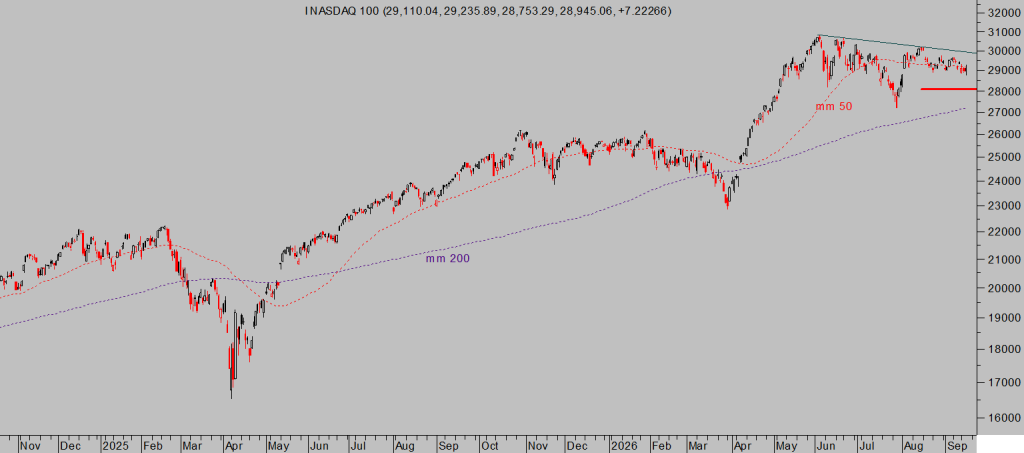
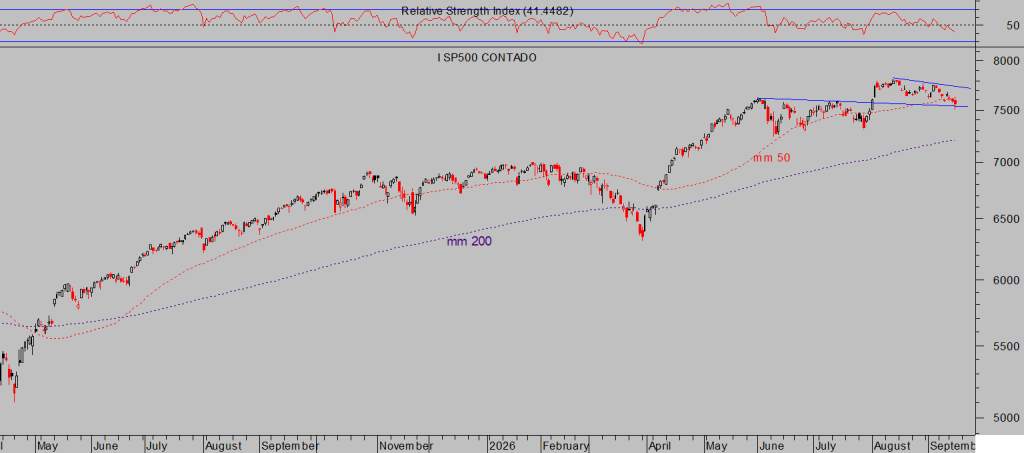
Las bolsas cotizaron durante toda la jornada en verde y cayeron bastante justo después de conocer la decisión de la FED; aunque sin dramas y con caídas bastante ordenadas técnicamente y contenidas.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
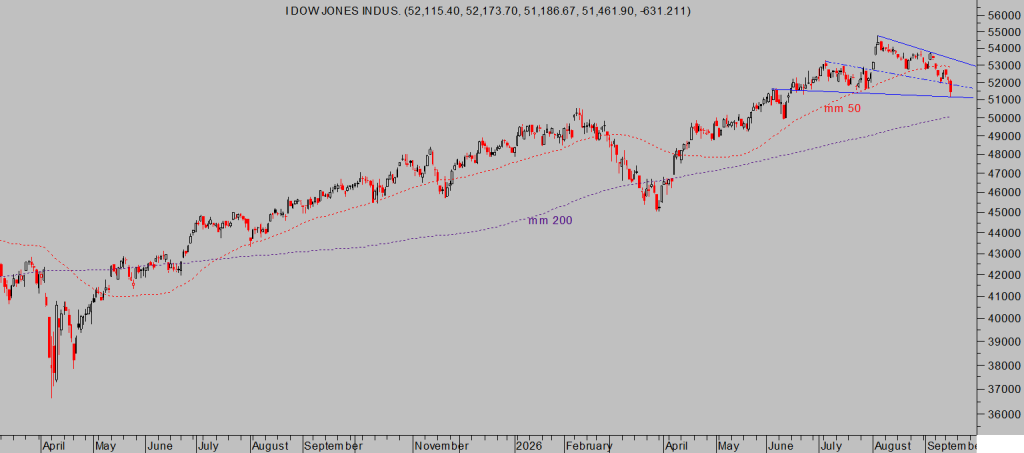
Con la subida de tipos atrás, el mercado ha pasado la primera prueba de fuego de la semana sin grandes movimientos, ahora afronta la segunda que es el vencimiento trimestral de derivados y triple hora bruja que se celebra mañana. El sesgo tradicional de comportamiento de las bolsas durante las semanas de vencimiento trimestral es alcista, el de las semanas siguientes bajista y en este particular coincide con la estacionalidad de finales de septiembre.
Las cotizaciones de muchas empresas están corrigiendo y situándose en niveles de oportunidad cada vez más interesantes. Monitorizamos muy estrechamente el comportamiento de distintos activos y también de los índices, en este caso vigilando referencias de control y analizando posibilidades en función de su comportamiento. Mantenemos un escenario de mayor probabilidad que, confirmado, ofrecerá multitud de oportunidades para entrar en activos muy castigados y con potenciales de revalorización excdelentes.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta


