Más allá de los avatares y riesgos alrededor de las empresas de inteligencia artificial que en las últimas semanas están atrayendo la atención y temores de los inversores, sigue habiendo un mercado financiero amplio y extenso con empresas de calidad y proyecciones halagüeñas. Lo más importante es que detrás de los mercados y todo el ruido que tienden a generar hay una economía, empresas y empleos que deben sustentar al conjunto del sistema financiero.
Las caídas en bolsa del sector de moda, tecnológico, están siendo fuertes y también selectivas, el subsector semiconductores lidera las preocupaciones de los inversores y las ventas, muchas empresas hasta hace pocos meses consideradas de primera línea han caído un 60% y más.
El sector de los semiconductores en su conjunto, medido a través del ETF Philadelphia Semis -SOX-, se ha dejado cerca de un 40% desde los máximos que alcanzó en el pasado mes de junio. También las valoraciones se han desplomado.
ETF SEMICONDUCTORES -SOX-, diario.

Las inquietudes de los inversores se han ido extendiendo desde los semiconductores hacia el conjunto de la tecnología y luego al resto del mercado, la incertidumbre alrededor de las gigantes tecnológicas y su capacidad para rentabilizar las inversiones, sus deudas, necesidades de financiación, generación de caja en negativo, aumento de los credit default swaps, etc… están inclinando las decisiones hacia la prudencia. reducción de exposición al riesgo y ventas de acciones.
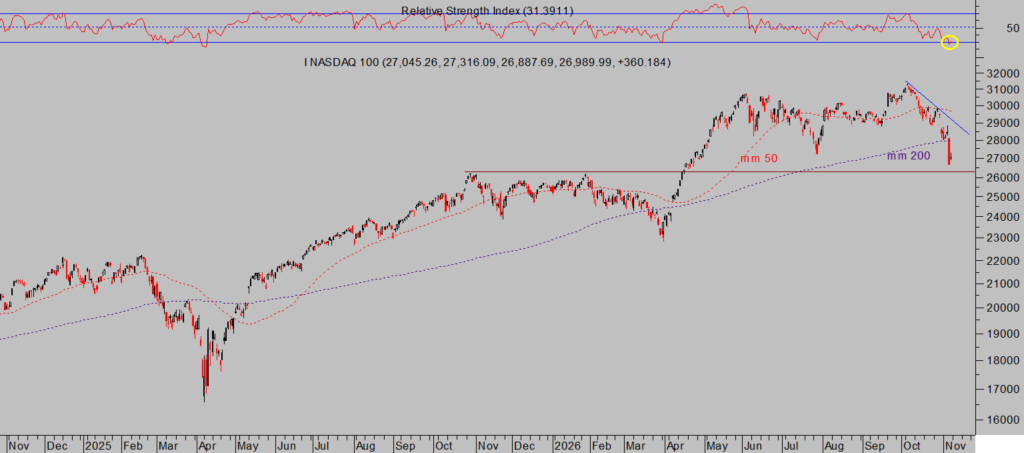
Incluso la estrella tecnológica Nvidia ha sufrido ajustes en las carteras de los inversores, ventas, y su cotización se ha desplomado un 22% en solo un mes, mientras que el Nasdaq-100 se ha dejado alrededor de un 14%.
NASDAQ-100, diario.
Una caída de la cotización de las acciones de IA es un problema dada la excesiva concentración que representan sobre los principales índices bursátiles, arrastrará al conjunto de mercado incidiendo sobre la riqueza de las familias lastrando el consumo, el efecto riqueza generado por las subidas de las bolsas de los últimos años ha sido muy positivo y también ha sumado al PIB.
Se estima que alrededor de un 0,4% al PIB durante el último año. Pero ese efecto puede tornar a negativo si/cuando finalice la tendencia estructural alcista y entonces habrá menos dinero, caída del gasto del consumidor, menos PIB, menor propensión al consumo, etc…
Además, el efecto causado por las mega inversiones CapEx de las gigantes tecnológicas en PIB también ha sido muy positivo y continuará incidiendo favorablemente pero las proyecciones de los expertos apuntan a un cambio de tendencia en inversiones y caída del volumen de cara a los próximos años.

La economía es la base y sustento del bienestar financiero de las familias, el empleo es clave para proporcionar a la gente los medios de vida mínimos para vivir y luego dinero extra con el que poder consumir, ahorrar e invertir, aunque este patrón se está desmoronando debido al aumento del coste de la vida, precariedad del empleo, aumento de las deudas, caída del ahorro, etc… Aunque la tasa de paro está en zona de mínimos históricos, la pobreza está creciendo, las deudas también, el ahorro está en zona de mínimos, la morosidad sube…
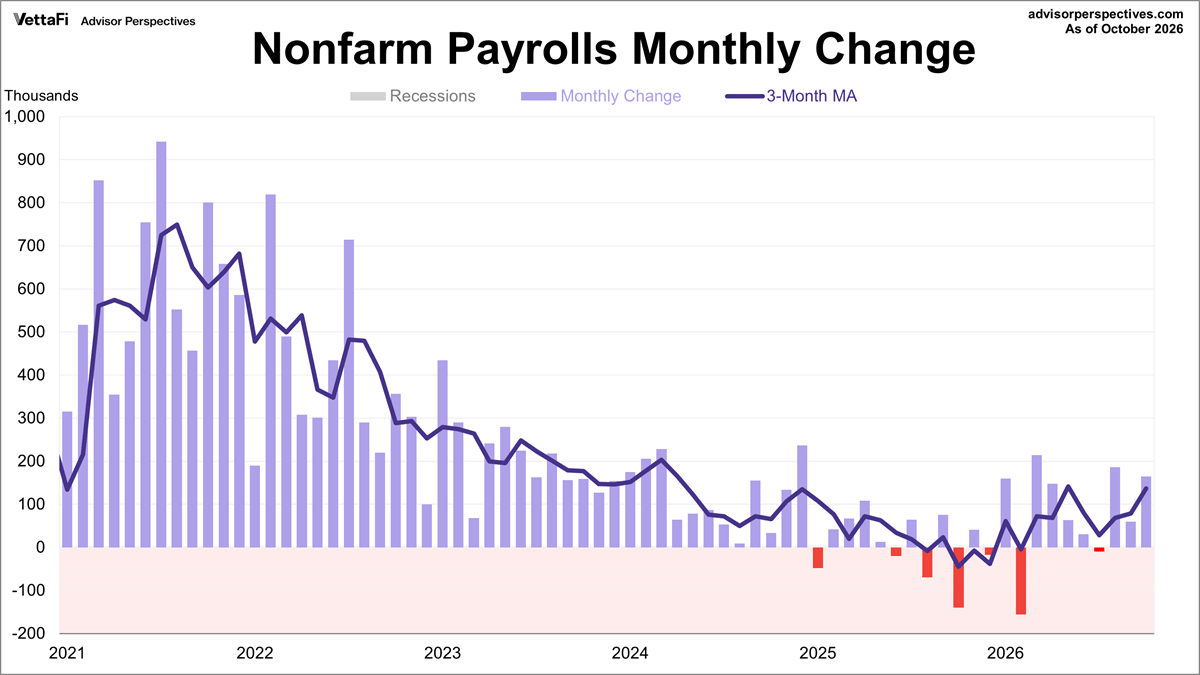
El viernes se publicó en EEUU el informe de empleo de octubre, resultó bastante mejor de lo esperado con la creación de 165k empleos cuando se esperaban 68.000, muy por encima también de la media mensual de creación de empleos de los últimos 12 meses situada en un precario nivel de 48.000.
CREACIÓN MENSUAL DE EMPLEO, EEUU.
La tasa de paro cayó una décima hasta el 4.1% y el informe de empleo de octubre resultó en general positivo, excepto por algunos detalles como el crecimiento de los salarios de 4 décimas, por encima de lo esperado y conformando una tendencia al alza incómoda desde la perspectiva de las presiones inflacionistas.
CRECIMIENTO DE SALARIO POR HORA TRABAJADA.

Los precios al consumo -IPC- en Estados Unidos han aumentado un 31,3 % desde abril de 2020, mientras tanto el salario por hora trabajada un 25,9%, es decir, los salarios reales son hoy más bajos que hace 6 años y la cesta de la compra más cara aún de lo que refleja el índice de precios al consumo -IPC-.

Mañana se publica en EEUU el dato de IPC y el viernes el índice de precios a la producción del mes de octubre, datos importantes para los mercados de bonos y bolsa.
Las presiones de precios son un foco de preocupación cada vez mayor para la gente, para los inversores y especialmente para los mercados de renta fija. De hecho, tras conocerse el informe de empleo y las presiones salariales el viernes la probabilidad de subida de tipos de interés de la FED en su reunión del 8 de diciembre, según los futuros monetarios -CME FEdWatch- subió de golpe 10 puntos porcentuales hasta el 77%.
Aunque los expertos inversores en deuda, Bond Vigilantes, tomaron el dato con calma y apenas reaccionaron, los precios de los bonos cayeron muy ligeramente.
T-BOND, diario.
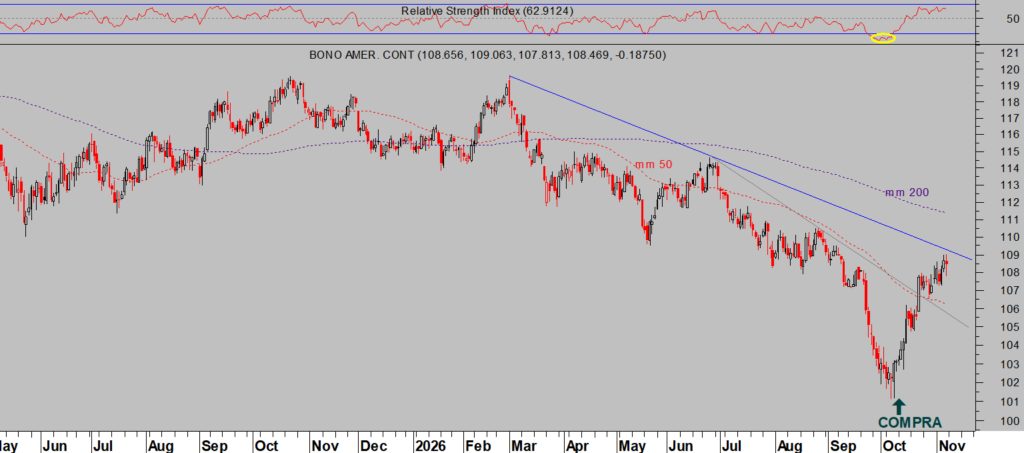
Mantenemos la predisposición alcista para los precios de los bonos americanos que venimos defendiendo desde hace semanas y abierta la estrategia sugerida entonces a nuestros lectores con una ganancia superior al 25%. Esperamos continuidad de las subidas de precio, caída de la rentabilidad de la deuda del Tesoro USA.
ETF BONOS USA X5 -5TLT-, diario.

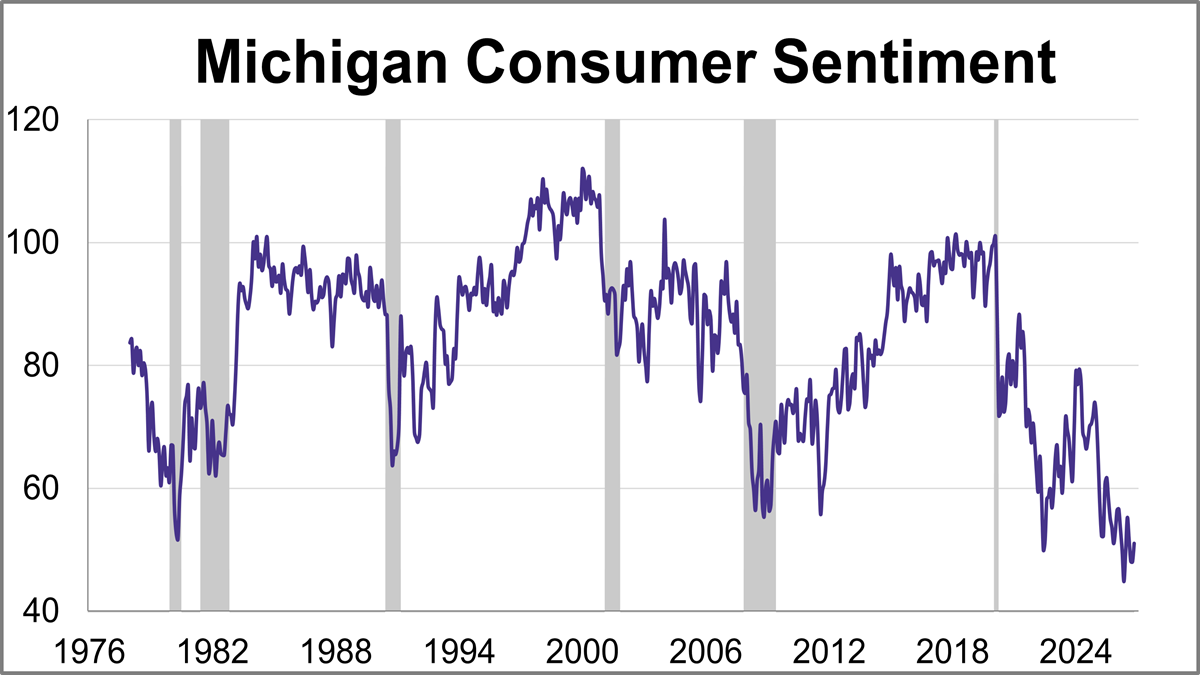
Otro dato positivo publicado el viernes en EEUU fue la Confianza del Consumidor de la Universidad de Michigan, consiguió repuntar y aunque ligeramente despegarse desde sus mínimos históricos. La derrota de Trump puede haber influido.
CONFIANZA CONSUMIDOR UNIVERSIDAD MICHIGAN.
La confianza de los inversores, por el contrario, se ha desplomado notablemente en las últimas fechas, los índices de sentimiento de inversores particulares muestran miedo extremo y también los expertos gestores están inquietos, los gestores de fondos Hedge han vendido las acciones de moda -IA-, al ritmo más intenso de los últimos 5 años.

Con este panorama, las bolsas repuntaron ligeramente en la sesión del viernes aliviando la presión bajista en las cotizaciones y sentimiento inversor que se dispararon después del desplome del jueves.
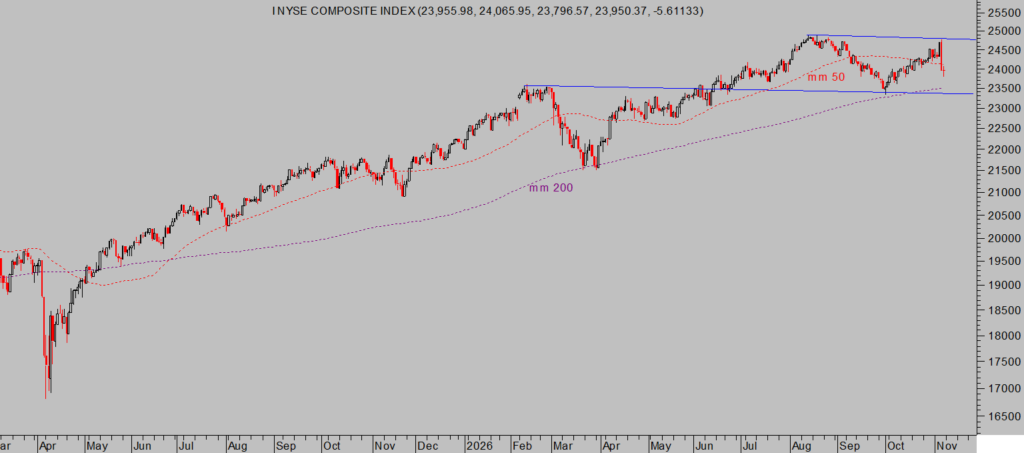
Observando el comportamiento del mercado en las últimas sesiones surge el dilema de siempre, ¿el repunte del viernes se trata de un rebote para seguir corrigiendo «Dead cat bounce» y forzando liquidación de posiciones o del inicio de un nuevo tramo al alza?.
SP500, diario.
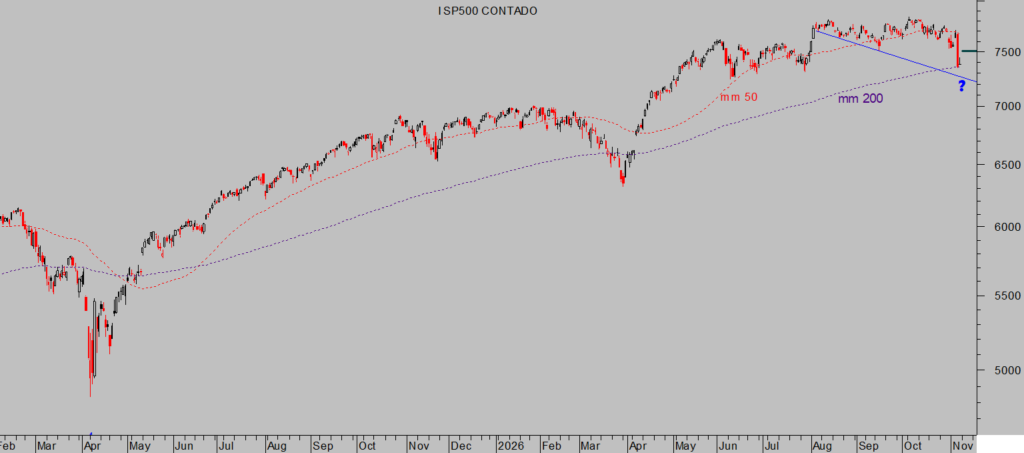
DOW JONES, semana.
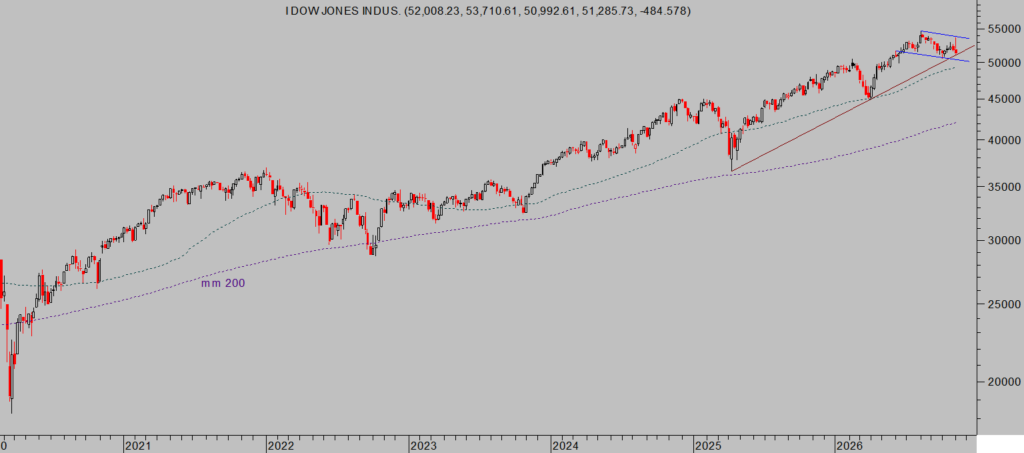
DOW TRANSPORTES, diario.
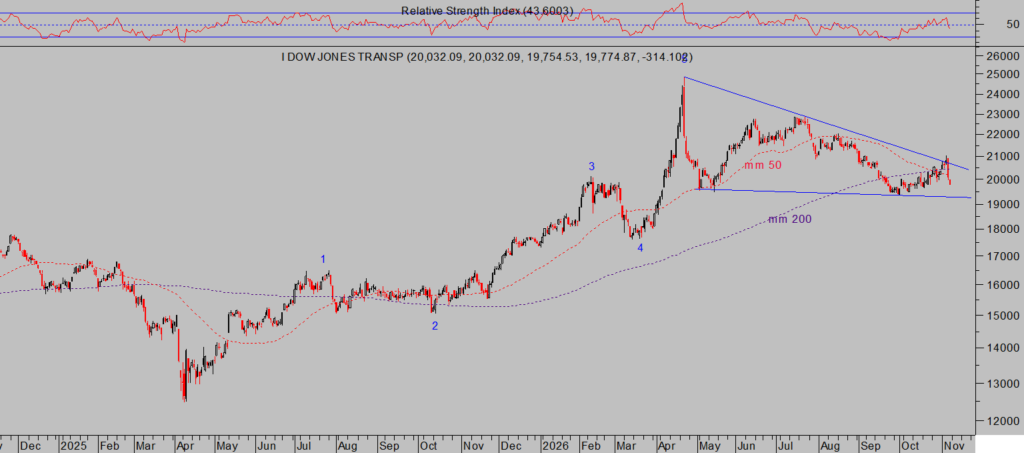
NYSE, diario.
RUSSELL-2000, diario,
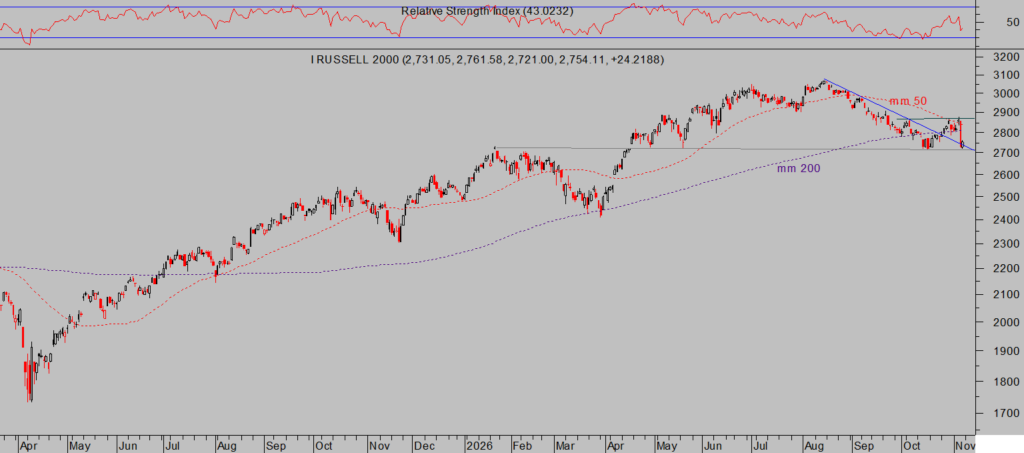
Los alcistas necesitan demostrar la fuerza de sus intenciones y presionar al alza a los índices para recuperar determinados niveles de referencia técnica que se han perdido en las caídas antes de retomar el control, el post del viernes aclara la situación y niveles, citando posibilidades de capitulación (aún no completada?) y referencias técnicas de confirmación.
El revés bajista de los índices en las últimas semanas no ha negado la posibilidad de reanudación de la tendencia principal alcista ni tampoco el objetivo inicial de SP500–>8.200 puntos con posibilidad de extensión de alrededor de 400 puntos más al alza.
Stay tunned!
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta