En la carrera frenética de unas empresas por producir chips (GPUs) y de otras por comprar masivamente cada uno fabricado y además realizar pedidos de los chips de nueva generación aún no fabricados en cantidades impresionantes, aunque parezca mentira existe un enorme volumen de potencia de cálculo en la sombra, es decir, hay millones de GPUs cogiendo polvo y aparcadas en almacenes y centros de datos de todo el mundo.
Aunque de cara al público se sigue hablando de escasez de chips de última generación (como Blackwell o H200 de NVIDIA), la realidad de las empresas es justo la contraria después de haber comprado mucho más hardware del que están usando.
Además del increíble aumento de los inventarios en la sombra, se aprecia también una baja utilización general de los chips, según un estudio publicado en VentureBeat Intelligence, el 81% de las empresas registran tasas de uso de sus GPUs del 50% o menos, y un 31% ni siquiera llega al 25% de aprovechamiento.
La situación es verdaderamente contradictoria, mientras que las empresas tradicionales tienen miles de millones de dólares ociosos en los almacenes, las empresa de IA de frontera, como OpenAI o Google, compran de manera inmediata cualquier nuevo GPU disponible.
La tecnología avanza tan rápido que arrolla, los avances que sirven para dar servicio a usuarios comunes no basta para los gigantes tecnológicos desarrolladores de los modelos del futuro. Los hyperscalers no están comprando chips antiguos pero si compiten ferozmente por adquirir la producción de los nuevos como Blackwell y Rubin de NVIDIA.
Las grandes tecnológicas están consiguiendo un salto de rendimiento gigantesco que reduce los tiempos de entrenamiento de meses a semanas. El mercado está tan hambriento y los hyperscalers tan involucrados en la competición por mejorar sus nuevos modelos que NVIDIA ya cuenta con una cartera de pedidos de más de un billón de dólares asegurada hasta 2027.
Para evitar un desplome de precios por el exceso de chips ociosos NVIDIA, que es el principal fabricante, ha tenido que desplegar programas de financiación y avales multimillonarios, que superan los $160.000 millones, buscando sostener la construcción de centros de datos y asegurar que el mercado pueda seguir absorbiendo la oferta.
Las bolsas son mecanismos de descuento de acontecimientos futuros, más concretamente del futuro de los beneficios de las empresas. Es importante recordar esto en las actuales condiciones de mercado porque las cotizaciones suelen incorporar en precio la debilidad que después manifiestan las cuentas de resultados de las empresas. Los techos de mercados alcistas de distintas empresas suelen presentarse con meses de antelación al inicio de presentación de resultados decepcionantes y cambio de expectativas sobre beneficio por acción.

Por el momento muchas empresas tecnológicas de primera línea han caído un 10-20% desde sus máximos de pasadas semanas, las de semiconductores más bien el 50%, y podrían estar advirtiendo el principio de las decepciones de resultados. No obstante, las más grandes siguen mostrando musculo y una capacidad de generación de ingresos y beneficios extraordinaria (aunque en algunos casos artificial tal como explicamos aquí en distintos posts).
Esas grandes empresas son minoría, de hecho muy pocas, pero dada la excesiva (y peligrosa) concentración del mercado (las 10 compañías más grandes acaparan alrededor del 40% de la capitalización del mercado) una mejora de sus cotizaciones tendría capacidad para relanzar al alza al conjunto del mercado.
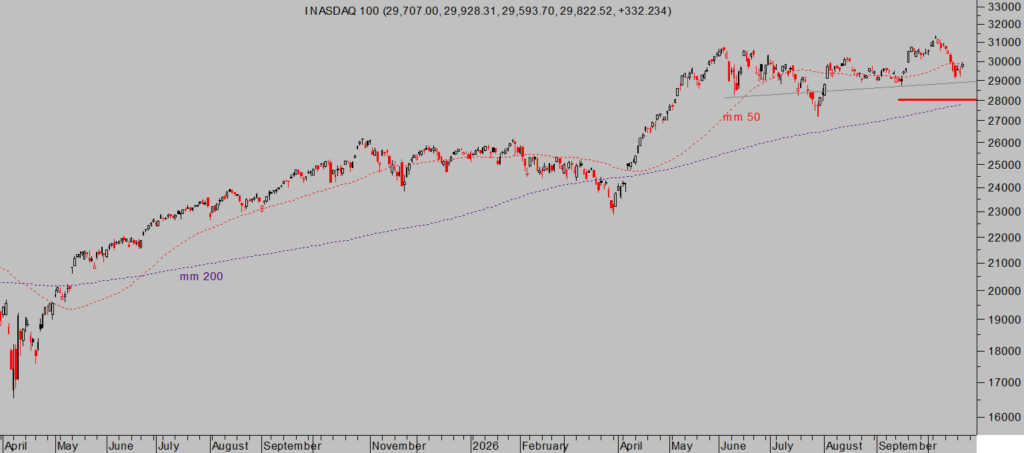
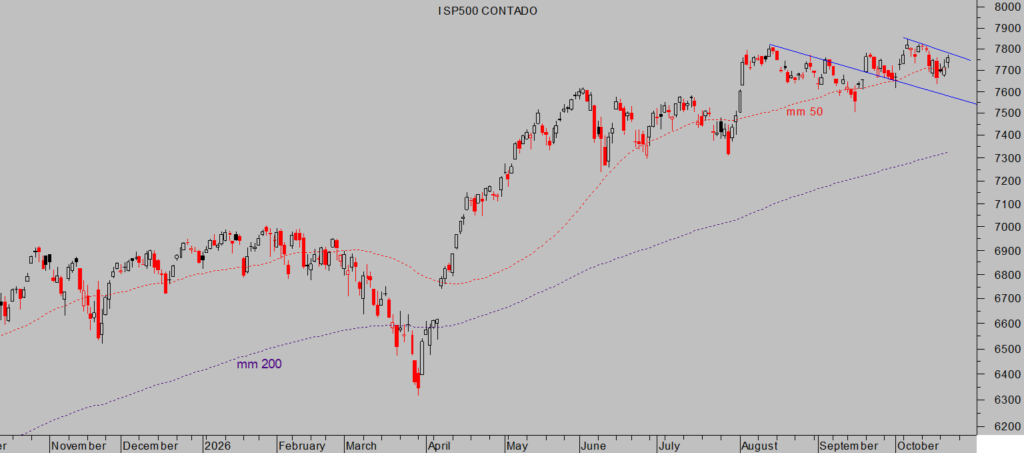
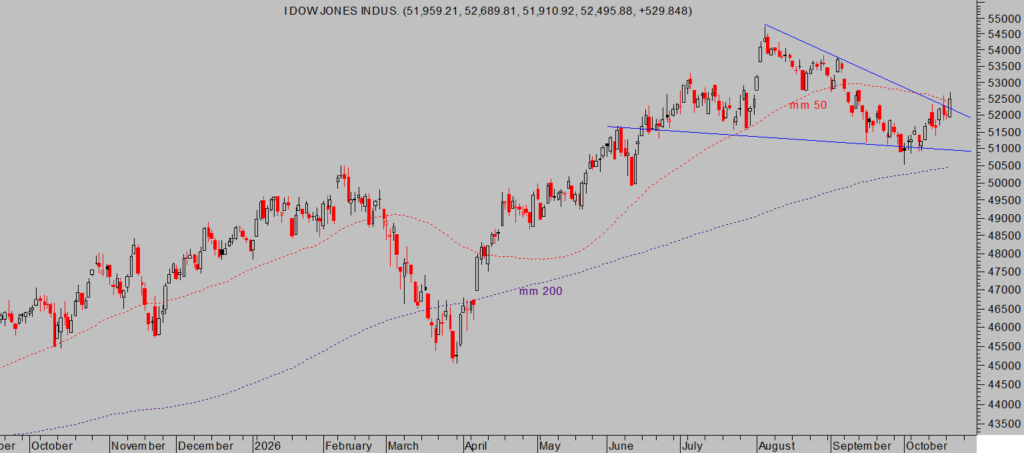
Los índices permanecen cotizando por encima de sus referencias de control de medio plazo, es decir, conservando su tendencia alcista y proyecciones adicionales de revalorización que venimos compartiendo desde hace tiempo. SP500 –> 8.200
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario,
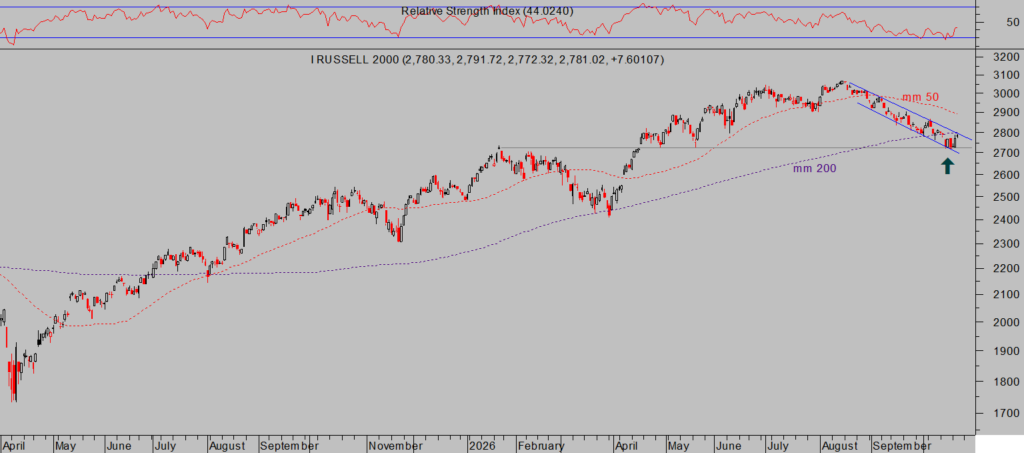
El índice de pequeñas empresas, Russell-2000, ha sido el más castigado y cuya pauta muestra mayor deterioro pero también una interesante configuración Rentabilidad/Riesgo desde la óptica de oportunidad.
RUSSELL-2000, diario.
Además de la estacionalidad o estadística histórica de comportamiento mensual de los índices, los próximos meses son los de mayor rentabilidad, en solo 8 sesiones se celebran las elecciones «Midterm» en EEUU y existe una pauta de comportamiento del mercado a partir de la fecha de ese evento y para los siguientes meses que es bien consistente.

Los mercados de bonos están recuperando el tono y están rebotando, de acuerdo con nuestras previsiones profusamente explicadas y compartidas en estas líneas.
T BOND, diario.
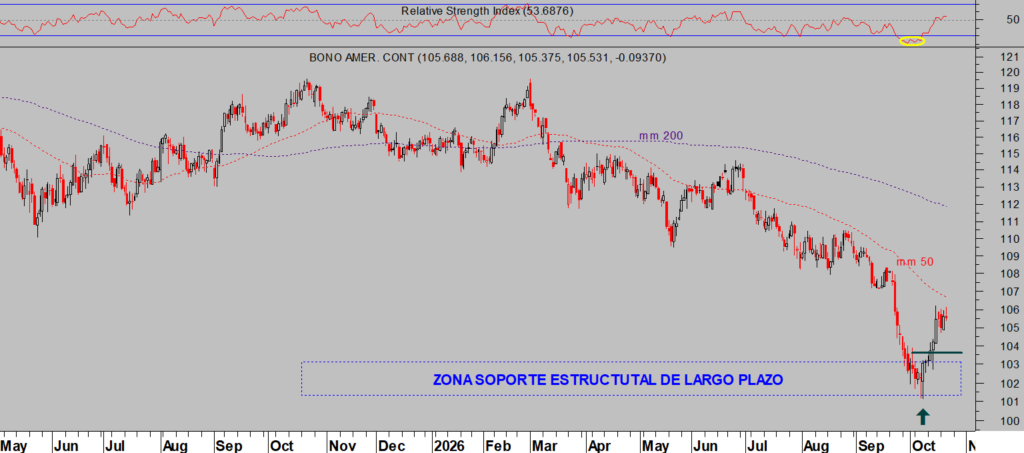
Gracias al repunte del precio de los bonos y también a haber traducido las expectativas en clave de inversión, nuestros lectores acumulan ya una rentabilidad superior al 10% a través de una estrategia sencilla en un fondo de inversión cotizado y apalancado, de riesgo bajo y muy controlado.
ETF BONOS USA X5 -5TLT-, diario.

Aparte de la renta fija, también mantenemos distintas estrategias abiertas en renta variable, la mayoría, con aspecto favorable como esta recientemente abierta, la semana pasada.
DIAGEO -DEO-, diario.

Cuidado con Francia, conflictividad social y disturbios, deterioro de su complejo industrial, caída de la productividad, excesivo peso del estado en la economía, compromisos de gasto insostenibles, niveles de deuda disparados… Los mercados de deuda están castigando su deuda soberana, el Bono a 10 años ha subido hasta el 5,1% cuando el de Portugal está en el 3.95% y el de Grecia 4.4%.
La prima de riesgo o diferencial con el Bono alemán ha saltado por los aires hasta niveles de la crisis de deuda europea de 2011-12.

Los días como hoy, 22 de octubre, son tradicionalmente negativos para las bolsas y de media registrn una de las sesiones más rojas del mes.
Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta


