La revalorización de las acciones tecnológicas impulsada por la IA hasta la fecha está teniendo un impacto mayor sobre la economía que la propia construcción de centros de datos. El famoso efecto riqueza y sus multiplicadores son la explicación, en último término derivada de que los inversores han apostado fuerte y comprado acciones tecnológicas masivamente llevando su asignación de activos a la renta variable hasta en niveles máximos históricos, llegando incluso a tener un peso en su patrimonio superior al de los bienes raíces.
El efecto riqueza tiene un impacto positivo indiscutible sobre el consumo, la riqueza que genera se traduce en mayor predisposición a gastar y el consumo aporta el 70% a la formación del PIB americano, Pero el efecto riqueza tiene una cara e impacto contrarios cuando las bolsas caen, la economía afrontará dificultades para soportar las consecuencias de una caída importante en la bolsa.
Las bolsas llevan estancadas en zona de máximos desde mayo y en las últimas sesiones está amenazando con romper a la baja y dirigir a los índices definitivamente hacia una tendencia bajista.
El sentimiento de mercado ha empeorado notablemente especialmente entre los inversores retail pero también los gestores de Hedge Funds llevan tiempo reduciendo riesgo y exposición, de forma particular del sector de tecnología de la información. Ese es el sector que mayores ventas netas ha registrado, el ratio largos/cortos ha caído con fuerza y se sitúa en el nivel más bajo desde hace 10 años.

El sentimiento de los inversores es muy voluble y el posicionamiento de los Hedge Funds también, bastante orientados al comportamiento esperado del mercado en plazos cortos o medios. Sin embargo, a pesar de las turbulencias y aumento de la incertidumbre, el posicionamiento de los inversores a las bolsas se mantiene alto y en máximos históricos, ignorando los niveles de valoración y demás factores para la prudencia.
Vean la evolución comparada de la asignación de los inversores a renta variable (como porcentaje de sus activos financieros), el ratio de valoración CAPE Shiller o Cyclically Adjusted Price-to-Earnings y la rentabilidad de la deuda americana a 3 meses.

Los inversores particulares tienen miedo, la Asociación Americana de Inversores Individuales (AAII) refleja un marcado predominio de bajistas con el 51,4%, frente al 30,8% de alcistas (el 17.8% se declaran neutrales), frente a una media histórica de bajistas del 31.5% y 37.5% los alcistas.
Aunque el sentimiento es tan adverso, por norma general el grueso de las posiciones de cartera orientadas al largo plazo, que son la gran mayoría, se mantienen invertidas de forma pasiva a través de los tradicionales vehículos de inversión como fondos de inversión, ETFs o fondos de pensiones y también algunos a través de compras directas de acciones.
Estas posiciones, de cartera, no suelen reducirse hasta que la debilidad de las bolsas es patente y continuada en el tiempo, cuando las cotizaciones han sufrido caídas importantes y además el panorama económico y de mercados torna a decididamente negativo. Es entonces cuando la gente a demás de perder la confianza vende perdiendo también bastante dinero.
El jarro de agua fría que ha supuesto para los inversores la sucesión de escándalos de Nvidia y la investigación abierta para esclarecer lo sucedido ha incomodado a quienes confiaban a ciegas en la continuidad de su liderazgo y capacidad para generar beneficios abultados y crecientes por largo tiempo.
Ante la posibilidad de que la sacudida bajista continúe, Nvidia ha perdido ya más de un 30% en poco más de un mes, los inversores ayer soltaron acciones de la compañía provocando una caída del -4.12% y extendiendo los temores al resto del mercado, presionando a la baja a los índices.
NVIDIA, diario.

Mantenemos «la previsión inicial de interpretar la zona de los $150 de Nvidia como área de oportunidad para acumular posiciones» compartida en posts anteriores.
El Nasdaq se dejó un abultado -2.49%, el SP500 un -1.92% y el Dow Jones -1.41%, introduciendo aún mayor miedo y grafilidad técnica.
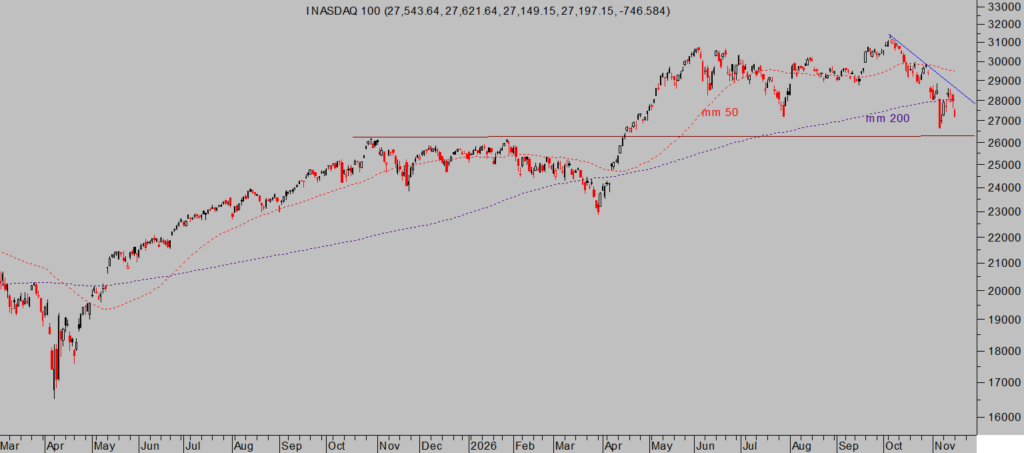
La debilidad técnica de corto plazo y el miedo de los inversores se acentuaron ayer con la caída de Nvidia, las caídas fueron generalizadas pero no sorpresivas, el post de ayer Beneficios empresariales robustos sostienen las bolsas, ¿hasta cuándo? advertía que «El entramado técnico de los distintos índices continúa bien sostenido y con posibilidades de resolución alcista tras el largo movimiento lateral de los últimos meses. El Nasdaq es uno de los índices que más trabajo tiene para mejorar su aspecto técnico, debe rebasar en cierres su mm200 para evitar un riesgo de recaída que conduciría su cotización a realizar un test de los mínimos de hace dos jueves y posibilidad de visita a la zona de los 26.000 puntos».
Los test a las medias móviles de 200 sesiones suelen ser delicados, ahí se debate la verdadera fortaleza de los activos y la predisposición de comprar o vender de multitud de inversores alrededor del mundo, fondos de inversión, Hedge Funds, gestores activos, inversores particulares, etc… cuyos sistemas cambian en función de la situación de las cotizaciones respecto a sus medias de 200 sesiones.
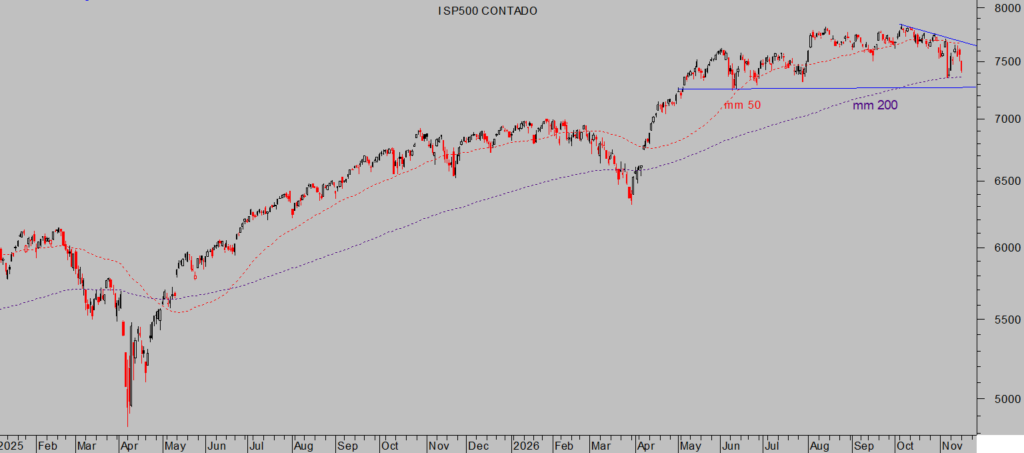
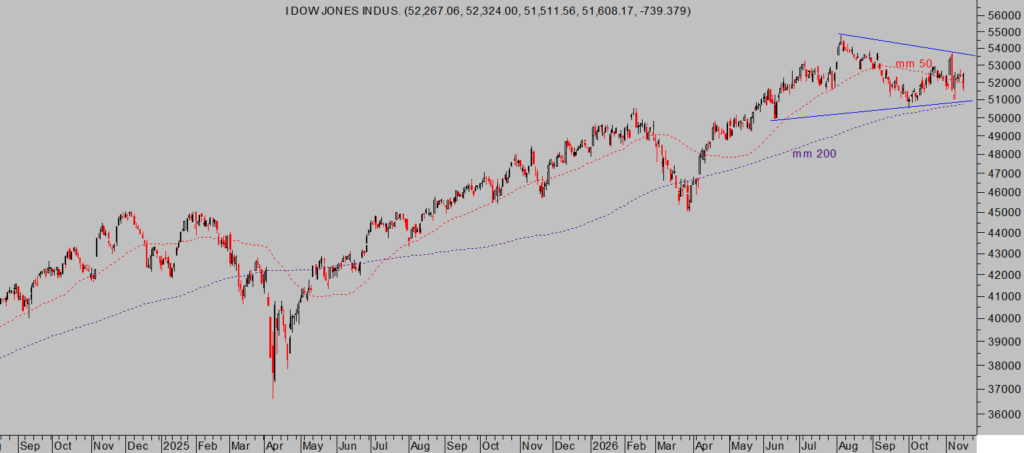
El Nasdaq cotiza ligeramente por debajo de su referencia, el SP500 merodea su mm200, rebotó de forma precisa cuando hizo un test hace dos jueves y aún se mantiene ligeramente por encima, igual que el Dow Jones.
Además de las medias móviles, existen otras referencias técnicas de control de los índices que, por el momento, siguen siendo respetadas y deben actuar como zonas de soporte, deben repeler cualquier intento de perforación para preservar la fortaleza técnica de largo plazo que aún presentan.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
Nvidia ha sido hasta ahora la estrella de los mercados que atraía el interés comprador desde todos los rincones del mundo por su condición de líder tecnológico global y por unas expectativas excelentes de generación de beneficios, que hasta la fecha han demostrado un comportamiento estelar.
Pero ahora Nvidia se encuentra en el centro de una red de conspiración incluso si el CEO, Jensen Huang, no tuviera participación directa ni complicidad en el presunto espionaje. No se sabe la respuesta a eso pero sí que él ha sido favorable a vender chips a China y la trama se va poniendo en su contra, veremos qué dice en su comparecencia ante el Congreso.
Nvidia ha pasado de ser la mayor empresa del mundo por capitalización, alcanzó los ~$5.8 billones en su máximo del 6 de octubre a estar ahora debatiéndose por mantener los ~$4 billones. Ha perdido en un mes tanto como el equivalente al PIB español!.
La preocupación en este punto es el efecto contagio hacia otras empresas y probable daño al liderazgo en tecnología de EEUU ante una posible asociación entre fabricantes de chips y China.
También la inquietud sobre cómo evolucionará la empresa sin su fundador y máximo ejecutivo, Jensen Huang, y su impacto sobre el conjunto del mercado.
La historia no genera buenas sensaciones ni motivos para el optimismo. Un estudio de 30 empresas de gran capitalización durante la última década concluyó que las destituciones o dimisiones abruptas de CEOs a menudo, van acompañadas de caídas adicionales de las cotizaciones.

El caso de Nvidia es muy particular y puede romper la evidencia empírica de lo sucedido en el pasado con las empresas que han perdido a su gurú.
La capacidad de generación de beneficios es brutal y la cartera de pedidos es desmesurada para los dos años siguientes, hoy publica resultados del trimestre finalizado en octubre de 2026 (en el calendario contable de Nvidia corresponde al Q3 del año fiscal) y el consenso del mercado espera unos ingresos cercanos a los $109.000 millones y un beneficio neto estimado de unos $60.000 millones de dólares o $2,47 por acción.
Para los tres trimestres siguientes, los analistas y la propia empresa proyectan una expansión acelerada impulsada por la arquitectura Vera Rubin, con ingresos trimestrales que escalarían desde los $125.000 millones esperados para el Q4 hasta superar los $160.000 millones en el Q2 de 2027.
Más allá de Nvidia y de acontecimiento puros de mercado, la semana que viene está previsto que Trump y Xi Jinping se reúnan en la cumbre de la APEC en Shenzhen, los días 18 y 19 de noviembre, con una probable reunión a tres que también incluya a Putin. Por el momento, el mercado del crudo parece estar descontando buenas noticias y el West Texas sigue cayendo y alejándose de la barrera de los $100 por barril, ahora cotiza en $86.
Aunque la tregua comercial entre Estados Unidos y China se ha extendido hasta enero de 2027, los mercados son muy sensibles a cualquier enfrentamiento comercial, así como a la forma en que se desarrollen las conversaciones en torno a Irán, Ucrania, las tierras raras o las restricciones a los chips de IA.
Es más que probable que el asunto de faldas de Jensen Huang y ramificaciones de un presunto espionaje salgan a relucir en la reunión, tanto como que Trump se mantenga callado al respecto de puertas afuera. Muchos expertos afirman que será también interesante la presencia de Putin para calibrar si Rusia está lo suficientemente fatigada económica y militarmente para continuar luchando contra Ucrania pero es muy dudoso que Putin muestre ningún atisbo de debilidad. Veremos.
A pesar de las incertidumbres y riesgos reales cada día más patentes, mantengo la expectativa de asistir a una resolución al alza del parón de las bolsas iniciado el pasado mes de mayo, que interpreto como una corrección lateral para tomar impulso de cara a un nuevo tramo que conduzca a las bolsas al alza significativamente en próximos meses.
La pasada primavera comenzamos a compartir un objetivo probable de SP500 en la zona de los 8.200 puntos, hace dos semanas elevamos la expectativas hasta el entorno de los 8.600 puntos.
Ahora que las bolsas caen y la preocupación aumenta por días, resulta que el consenso de los principales estrategas de Wall Street sitúa el objetivo del SP500 para el cierre de 2027 alrededor de los 8.700 puntos, con un rango que oscila entre los 8.200 y los 9.000 puntos.
Los estrategas de Goldman Sachs, de Barclays o los de Morgan Stanley han elevado su proyección de SP500 hasta los 8.700 puntos, los de Morgan acaban de situar la renta variable global en «máxima sobreponderación», con previsión de crecimiento de beneficios del 13% para 2027.
Por el contrario, los de Wells Fargo, JP Morgan o Bank of America miran más hacia el entorno de los 8.200 puntos, aunque sus informes oficiales aún no han sido publicados.
Stay tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta