
El informe de empleo USA de septiembre publicado el viernes resultó más débil de lo esperado y además se revisaron a la baja las cifras de creación de empleo del mes anterior. En el lado positivo, para los mercados y no para los trabajadores, se produjo una desaceleración del crecimiento de los ingresos por hora, el crecimiento salarial sigue desacelerándose y se sitúa por debajo de la inflación.
Los costes laborales por hora trabajada crecieron una décima, frente a las 3 del mes anterior, presionando la tasa interanual a la baja hasta el 3% y reafirmando la tendencia descendente iniciada en 2022.
SALARIO POR HORA TRABAJADA, EEUU.

El Labor Department publicó en su informe una creación de 29.000 empleos, muy inferior a los 90mil estimados o los 162.000 del mes anterior, cifra esta última que fue revisada a la baja.
CREACION MENSUAL DE EMPLEO EEUU.

En realidad, esa cifra de 162.000 nuevos empleos del mes anterior fue revisada a la baja hasta quedar en solo 133.000. En loso últimos dos meses las revisiones han eliminado de golpe 60.000 empleos.
REVISIONES MENSUALES DE CREACION DE EMPLEOS .

Las revisiones de datos de creación de empleos son una constante en EEUU, en la revisión anual oficial de 2025 el gobierno recortó 898,000 empleos a las cifras inicialmente publicadas hasta marzo de 2025. El crecimiento neto de todo el año 2025 fue corregido a la baja en 403,000 puestos adicionales respecto a lo publicado inicialmente.
A lo largo de 2026 han continuado los ajustes a la baja. Incluyendo esos 60.000 de julio y agosto antes comentados, el neto de revisiones de los meses de mayo, junio, julio y agosto ha restado más de 160,000 empleos acumulados en los datos preliminares.
La tasa de paro de septiembre cayó una décima respecto a la del mes anterior, hasta el 4.2%, y analizando en conjunto el informe de empleo de septiembre, los inversores sintieron cierto alivio (observando los datos bajo el prisma «cuanto peor mejor») ya que la fragilidad del mercado de trabajo supone un factor clave para facilitar a la FED no mover los tipos de interés.
En este contexto de mercado de trabajo débil y costes laborales unitarios cayendo, salvo que los datos de inflación sean un verdadero desastre, la subida de tipos prevista para el FOMC de este mes de octubre se intuye olvidada. Los futuros monetarios, CME FedWatch, otorgan una probabilidad de sólo el 23% a una subida de tipos de interés la reunión del FOMC del 28 de octubre, cuando hace dos semanas la probabilidad superaba el 70%.
La probabilidad de que suban los tipos en la reunión del 9 de diciembre también ha caído pero todavía se mantiene en un elevado porcentaje del 65.6%.
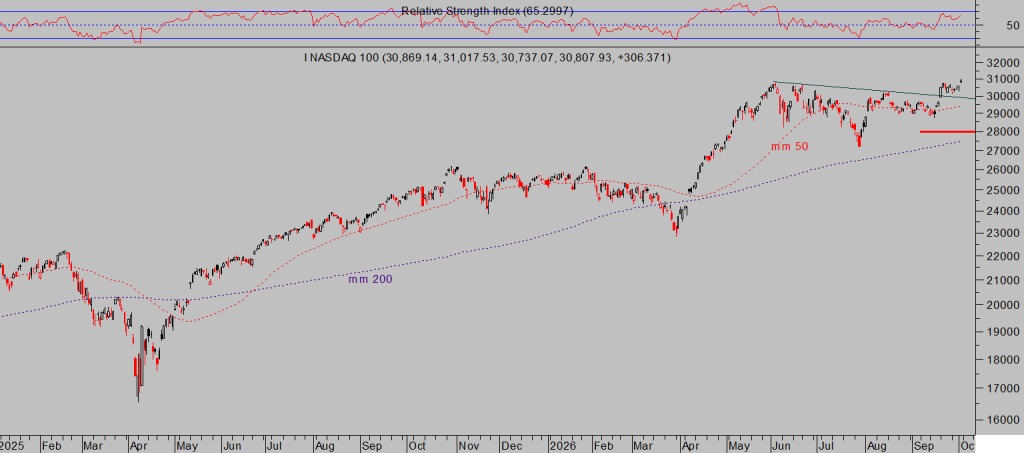
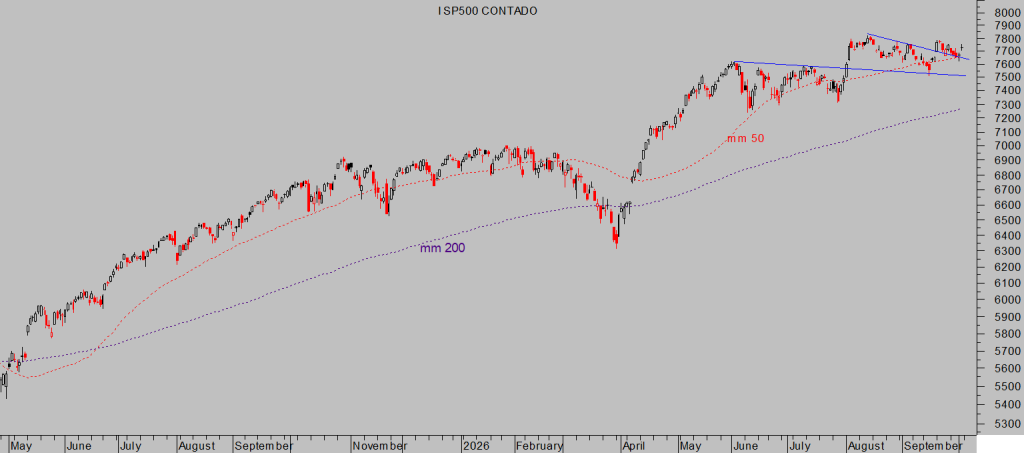
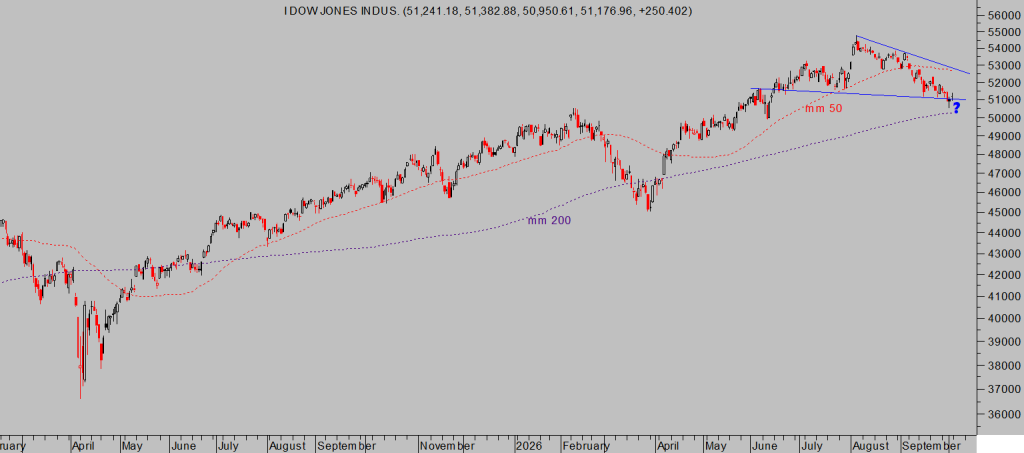
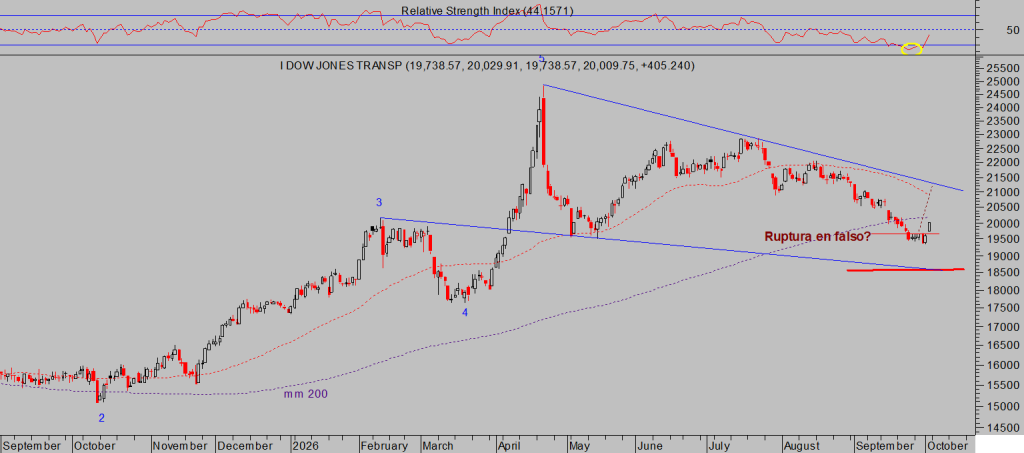
Las bolsas celebraron el mal dato de empleo en la sesión del viernes y cerraron fuertes, subiendo por encima de un punto porcentual (Nasdaq) para salvar la semana y cerrar con los índices en positivo, el SP500 y Nasdaq arriba +0.26% y +0.65% respectivamente pero el Dow Jones abajo un -1.16% aunque el Dow Jones de Transportes se desmarcó y consiguió cerrar con alzas del +2.24%, de acuerdo con las perspectivas aquí señaladas en post de la semana pasada.
NASDAQ-100, diario.
SP500, diario.
DOW JONES,. diario.
DOW JONES TRANSPORTES, diario.
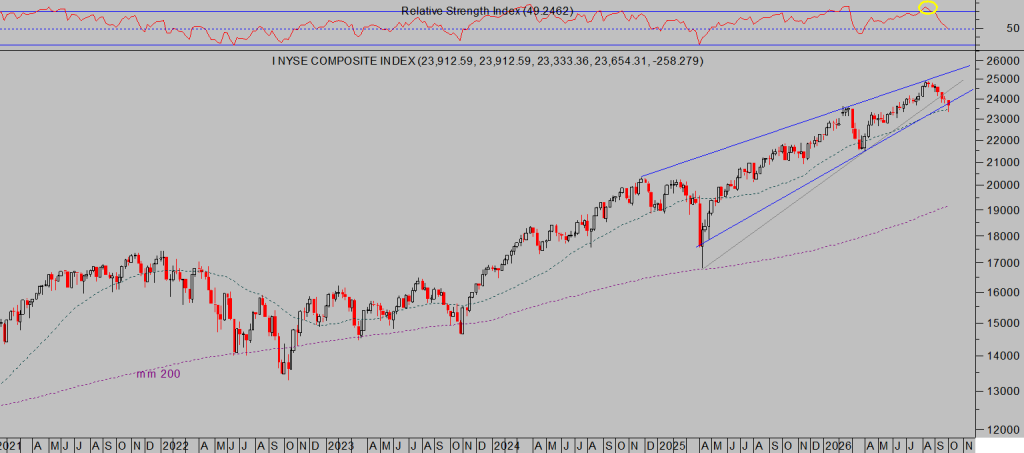
NYSE, semana.
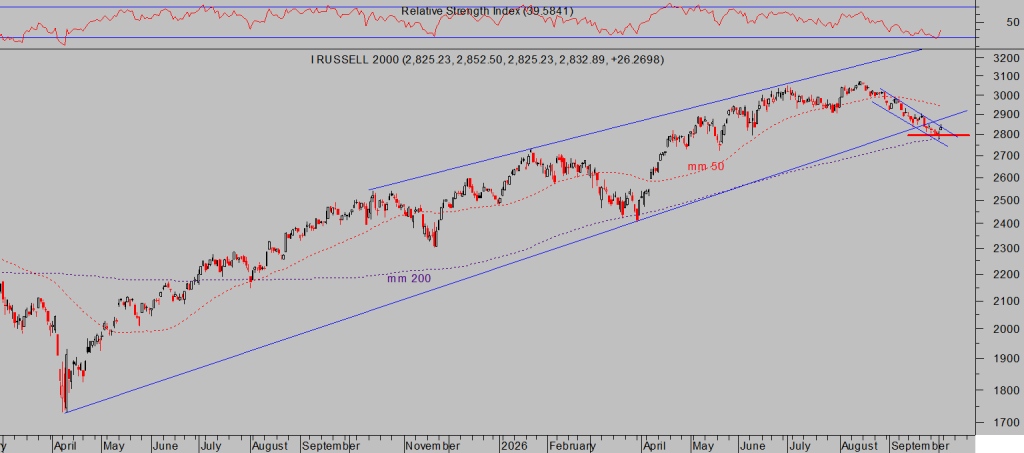
RUSSELL-2000, diario.
Las perspectivas continúan alcistas pero mucho ojo a las grandes divergencias y una importante es la que presenta el comportamiento comparado del índice SP500 y su homólogo «SP500 Equal Weighted Index» cuyo cálculo elimina el peso de las grandes empresas al otorgar a cada una de las 500 empresas la misma ponderación a la hora de calcular la cotización del índice.
El SP500 Equal Weighted ha registrado 7 semanas consecutivas en rojo ampliando la divergencia con el SP500 ponderado por capitalización cuya cotización está a menos de un 1% de sus máximos históricos registrados el pasado 1 de agosto. El número de acciones del SP500 que cotiza sobre su media móvil de 200 sesiones ha caído hasta cerca del 40% y tampoco confirma las subidas del índice!.

Continúa volatilidad en los mercados de bonos soberanos, la rentabilidad de la deuda de largo plazo subió de nuevo las semana pasada hasta máximos de varias décadas y no sólo en EEUU sino en muchas economías avanzadas.
Las cambiantes expectativas de la Reserva Federal, las fluctuaciones del petróleo e impacto en inflación y otros indicadores de crecimiento generan volatilidad pero, más bien, el mercado parece estar experimentando cambios de fondo en su visión de la deuda en respuesta a una oferta estructuralmente mayor (por necesidades de financiación de los gobiernos y emisiones masivas de bonos combinadas con emisiones también históricas por parte de empresas y en particular de las tecnológicas), combinadas con una menor demanda por parte de los compradores y especialmente de parte de los inversores de largo plazo tradicionalmente fiables.
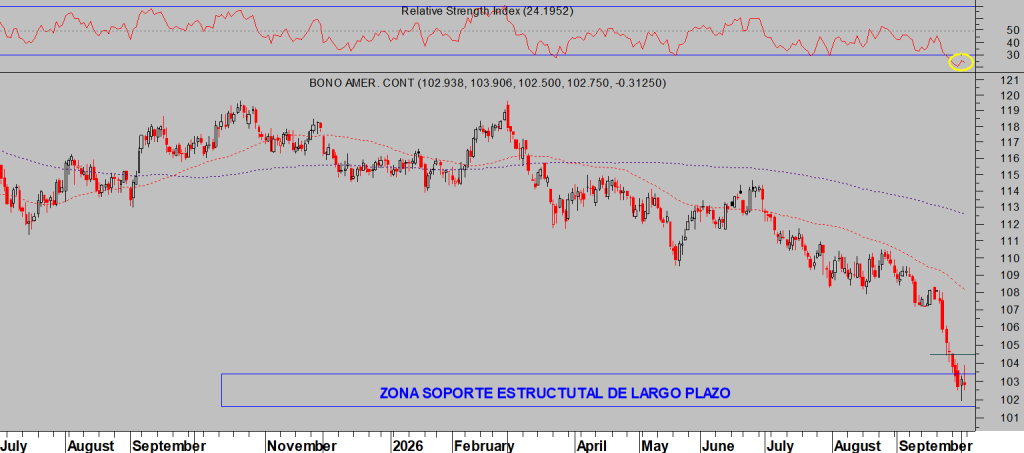
Por el momento las espadas siguen en alto, con la rentabilidad de la deuda americana en máximos desde 2002, el Bono a 10 años en el 5.28% y a 30 años ( T Bond) en el 5.63% y las estructuras de precio en zona de mínimos y amenazando con continuar descendiendo y romper referencias técnicas de control que desencadenarían una fuerte subida de la volatilidad y los nerviso tanto en los mercados de renta fija como variable.
T BOND, diario,
Existe el riesgo de que se produzca un efecto contagio del riesgo de la deuda soberana hacia el riesgo de crédito y los diferenciales están ampliándose, ojo.
Durante semanas, muchos inversores han tratado el repunte de la rentabilidad de la deuda como un fenómeno aislado, contenido dentro del mercado de bonos soberanos pero ahora el comportamiento de los diferenciales de crédito en High Yield de la semana pasada reflejan otra cosa, la percepción del riesgo está cambiando y
Pronto comienza la temporada de publicación de resultados del tercer trimestre (Q3) y debería ser muy sólida, con márgenes netos del SP500 fuertes y superando su media (15% vs 12.4%). Los beneficios también crecerán y será muy importante analizar su origen real para entender la realidad, después de lo visto en el Q2 y aquí explicado varias veces, y evitar llevarnos a engaño.
Una buena temporada de presentación de resultados restará presión sobre el cúmulo de factores de preocupación como la rentabilidad deuda, inflación, divergencias bursátiles, altas valoraciones y demás, ayudando a que las bolsas puedan continuar su tendencia y superar holgadamente sus máximos recientes.
La estacionalidad es también favorable, así como el hecho de que en 4 semanas se celebren las elecciones midterm en EEUU, y otra serie de factores técnicos que invitan a esperar un nuevo tramo al alza en próximas fechas como escenario de mayor probabilidad, ¿SP500-> 8.200?.
Mantenemos distintas estrategias en marcha y otras bajo la lupa, con especial interés en nuestra interesante selección de activos bajo observación (Watch list) para poder acompañar al mercado tan pronto como decida iniciar nuevo tramo en tendencia.
ON HOLDING -ONON-, semana.

Mantenemos también grandes expectativas en el comportamiento del sector de las monedas digitales, con múltiples estrategias abiertas y acumulando fuertes ganancias que esperamos se intensifiquen. Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta


