El bienestar financiero del consumidor sigue atenazado por las subidas de los precios y estancamiento/caída de los salarios reales acumulado desde hace años, anticipando un futuro económico frágil y también aumentando la probabilidad de asistir a una contracción/recesión económica.
El sector de la vivienda en EEUU continúa vulnerable y debilitándose, las ventas de casas usadas han vuelto a descender y alcanzado mínimos no vistos desde hace 16 años.

Las subidas de tipos de la FED en 2022 provocaron el final del ímpetu comprador desatado tras el final de la pandemia y las ventas se hundieron en pocos meses pasando de cerca de 6.5 millones a ~3.9 millones a finales de 2023.
Desde esos mínimos y hasta el año pasado las ventas se estabilizaron alrededor de los 4 millones pero en los últimos meses sigue a la baja y en octubre se han desplomado hasta 3.75 millones, el dato más preocupante es que todas las curvas perforan a la baja el suelo del comportamiento lateral registrado desde 2023.
La inflación, subida de los tipos hipotecarios y de los tipos de interés oficiales y la precariedad financiera de la mayoría de la población son factores de peso que explican esta situación.
El post del 26 de agosto ¿Impulsará la intervención en deuda de Bessent a la economía real incluyendo unos datos clave para entender las dificultades de la gente para adquirir una vivienda:
- «…otro escollo para conseguir un impulso sobre el mercado de la vivienda es la reducida capacidad de acceso (asequibilidad) del ciudadano medio americano, que sigue siendo un problema. En el año 2010 se necesitaban 3,3 años de ingresos brutos de media para comprar una casa nueva. pero ahora hacen falta cerca de 6 años y además, la calidad crediticia de la gente está muy deteriorada dificultando el acceso a los créditos hipotecarios.
- Hace 10 años el tipo hipotecario a 30 años era del 3,4% y el precio medio de la vivienda $243.000. Hoy el tipo hipotecario a 30 años es 6,7% y el precio medio de la vivienda $434.000, es decir, se ha producido un aumento de $38.000 en el pago inicial (asumiendo un 20% de entrada requerido por los bancos para conceder el préstamo) y un incremento de ~160% en la cuota mensual, desde $862 a $2.240…»
Cuando las ventas de casas caen se producen repercusiones o multiplicadores negativos por el impacto sobre distintos sectores, efectos como la desaparición de millones de operaciones de financiación, caída del gasto en reformas o en compra de electrodomésticos, de muebles, caída de seguros contratados o del gasto en servicios asociados.
Por eso la pérdida de dinamismo del sector inmobiliario y caída sostenida de las ventas de casas es clave y desvela una realidad de fondo que venimos señalando desde hace mucho tiempo y que advierte signos de final de ciclo.
La pérdida de poder adquisitivo de las familias, estrangulamiento financiero y amenaza para el consumo suelen anticipar enfriamiento económico y/o cambio de ciclo, tal como por otra parte también indican los Indicadores Adelantados.
Al tener que destinar una proporción récord de los ingresos para atender el coste de la vivienda, alquiler o hipoteca, y a pagar los suministros básicos cuya factura ha subido dramáticamente, la gente tiene cada vez menos dinero el gasto en ocio y consumo general que es el principal motor del PIB de la economía americana (~70%). El deterioro de las finanzas de las familias se agrava también y mucho por la fuerte subida del precio medio de los alimentos, que desde 2021 ha registrado una subida acumulada superior al 30%.
La decepción de la población por su situación financiera y unas expectativas muy mediocres, desconfianza en la capacidad de las autoridades para gobernar defendiendo sus intereses y para controlar la inflación, enfado con el brutal ensanchamiento de la brecha de la desigualdad y creación de una economía y consumo en forma de K, no ayuda a mejorar las posibilidades de mejora.
Tampoco ayuda el excesivo abuso de las autoridades de la deuda, descontrol presupuestario que genera cerca de $2 billones de déficit al año y uno de los factores que coadyuva con las presiones inflacionistas, particularmente cuando la FED inventa dinero-de-la-nada para comprar esa deuda.
Fruto de la creciente desconfianza que se está generando en el sistema, la gente en general y también los inversores más expertos, paradójicamente incluso los propios bancos centrales, están prestando atención a activos alternativos en los que poder mantener su dinero y ahorros a refugio de la pérdida de valor que se avecina para las moneda FIAT, dólar incluido.
Entre los activos alternativos se encuentra el Oro y también las monedas digitales y cripto activos en general.
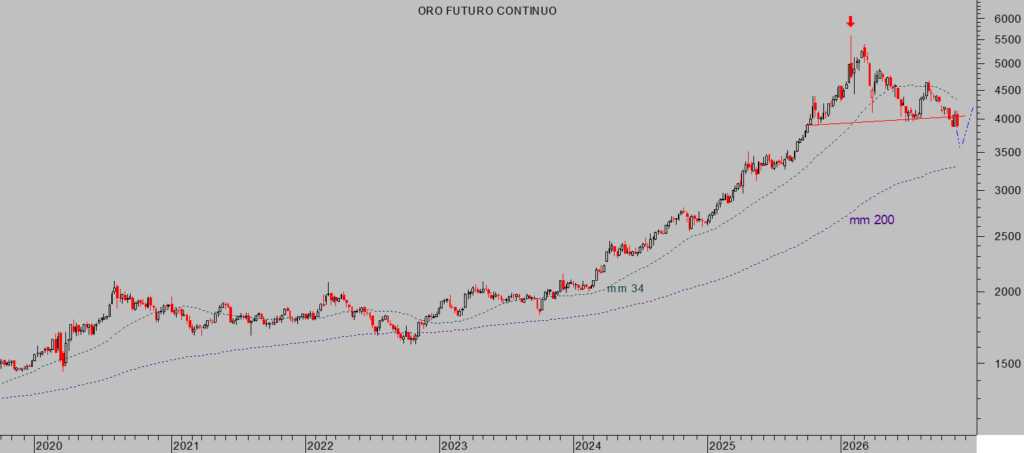
Los metales siguen bajo la presión correctiva iniciada desde los máximos de enero de este año, los inversores han tratado de posicionarse en el lado largo en las últimas sesiones, comprar y empujar los precios al alza pero las últimas tres sesiones han sido bajistas y abortado el intento de rebote.
El despliegue de pauta técnica del Oro y perspectivas, explicados aquí la semana pasada, Trump pierde y ¿los mercados ganan?. Metales preciosos no han sido alterados. El metal ha tratado de girar al alza pero ha carecido de la fuerza suficiente para generar confirmación técnica que valide un movimiento de cambio de tendencia.
El post aludido, del 4 de noviembre, indicaba que «Las implicaciones de confirmación de esa pauta h-c-h apuntan a niveles muy inferiores y que supondrían una caída adicional próxima al 20% desde los niveles de cotización actuales. No obstante, es probable que en caso de goteo adicional bajista, el oro detenga su corrección en las inmediaciones de los $3.600 por onza, zona donde confluyen otras referencias técnicas relevantes como la corrección Fibo-50% proporcional a toda las subida desde octubre de 2022 hasta enero 2026.»
Después del intento fallido de rebotar de la semana pasada por encima de la «línea clavicular» para negar la presión bajista que ejerce la pauta h-c-h, se mantiene la tesis antes expuesta y posibilidades de caída hacia el entorno $3.600.
ORO, semana,
La fuerte sacudida a la confianza de los inversores desencadenada tras los escarceos amorosos extramatrimoniales del hoy exCEO de Nvidia, Jensen Huang, más que por las infidelidades en sí, se debe principalmente a la posibilidad de que una de sus relaciones haya sido con una presunta espía china, lo que podría comprometer los secretos tecnológicos más íntimos de la mayor compañía del mundo y líder indiscutible en fabricación mundial de GPUs para el desarrollo de la IA, entre otras preocupaciones.
El consejo de Nvidia cesó ayer a Jensen Huang. La cotización de Nvidia volvió a perder terreno en la sesión de ayer, aunque salió casi bien librada al caer un ~4% después de haber llegado a perder un 14% en los perores momentos de la sesión, ¿comprar? (recomendación en post de ayer y detalles concretos de estrategia próximamente)
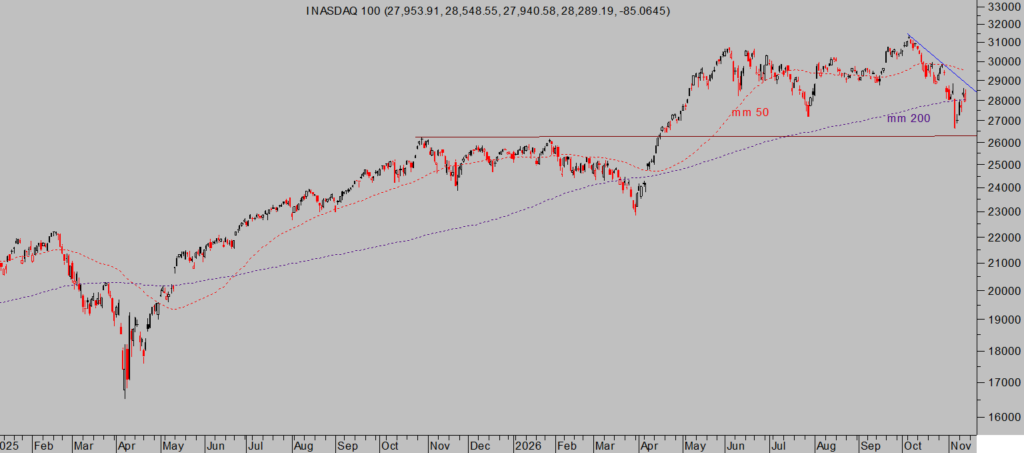
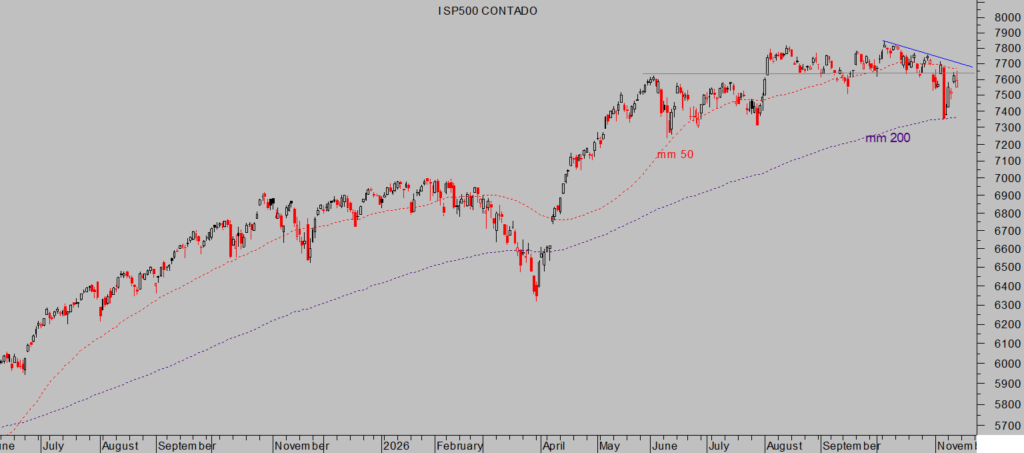
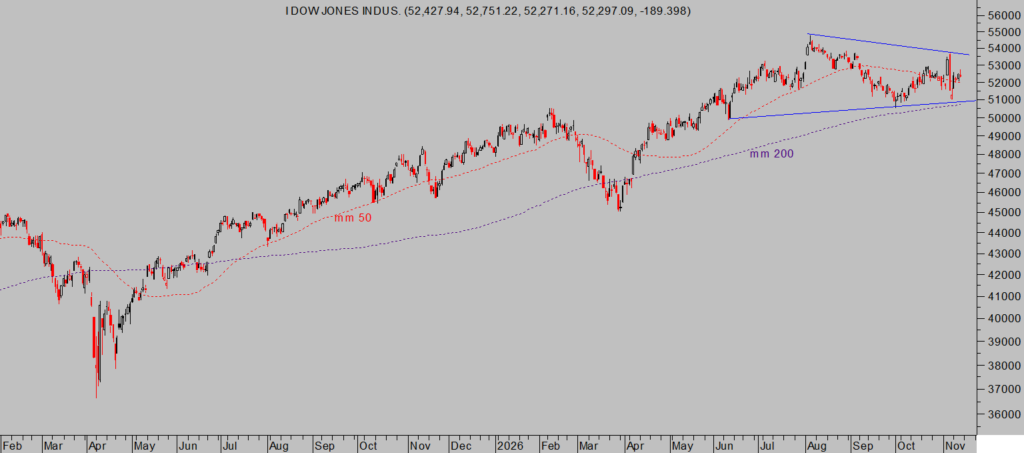
El mercado en su conjunto abrió la jornada de ayer con nervios y ciertas caídas pero, de igual manera que Nvidia, fueron siendo superadas a medida que avanzaba la jornada y finalmente el Nasdaq se dejó un leve -0.39%, el SP500 un -0.36% y el Dow Jones -0.35%.
El despliegue de pauta de los distintos índices y las expectativas para el próximo futuro no han cambiado.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
Las posiciones cortas, bajistas, abiertas en contra del ETF del Nasdaq más negociado (cotizado bajo el símbolo QQQ) han subido notablemente hasta niveles superiores al 11%, no alcanzados en años.

Es un posicionamiento coherente con la incertidumbre creciente y temor sobre la rentabilidad de las inversiones CapEx en IA y en general por las dudas de los inversores acerca de la solvencia real y fortaleza crediticia de las tecnológicas tras ver sus flujos libres de caja pasar a negativo.
Los temores quedan de manifiesto con la intensa subida de los seguros anti impago o Credit Default Swaps.

La corrección en el subsector tech de los semiconductores (índice SOX) ha llevado a los fondos institucionales a cubrir sus posiciones en tecnológicas utilizando el ETF QQQ por liquidez y rapidez operativa.
El problema, para los cortos, es que en las últimas 5 sesiones se ha producido un repunte violento de cerca del 15% del SOX.
ETF SEMICONDUCTORES -SOX-, diario.

Los inversores apostando en masa por caídas y/o cubriendo posiciones tecnológicas de cartera han sufrido un súbito revés con la súbita vuelta al alza de la cotización de los semiconductores.
Unos resultados sólidos de Nvidia el próximo 17 de noviembre, como se espera, o continuidad de la caída de la rentabilidad de los bonos, muy probable, pueden provocar nervios y cierre abrupta de cortos, ¿short squeeze?, provocando rebotes adicionales al alza en el Nasdaq y en el resto del mercado, ¿SP500–>8.200?.
El gráfico de posiciones cortas contra el QQQ de más arriba incluye datos recogidos en la última semana de octubre, el día 30 de octubre el porcentaje de cortos subió hasta el 12.2%, las actualizaciones son quincenales y la semana próxima sabremos si los cortos han ido saliendo del mercado o bien si han aprovechado el rebote de las últimas sesiones para aumentar exposición bajista.
Stay tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta