Es evidente que el progreso de la tecnología y la introducción de la IA por todos los rincones de la economía terminará materializándose y se traducirá en incrementos de productividad y en mayores beneficios para las empresas aunque quizá no sea igual de evidente anticipar en qué medida y sobre qué sectores o si será suficiente para absorber el impacto negativo sobre el empleo y consecuentemente sobre el consumo.
A medida que las tecnológicas corrigen y se produce una típica rotación sectorial, el dinero fluye también hacia el mercado de renta fija soberana, el vuelo a la calidad se llamaba antes, impulsando al alza los precios y a la baja la rentabilidad.
La rentabilidad del Bono a 30 años ha pasado en pocas sesiones desde el máximo del 5.7% (no visto desde el año 2002) hasta el 5.31% de cierre del viernes.
T BOND, diario.
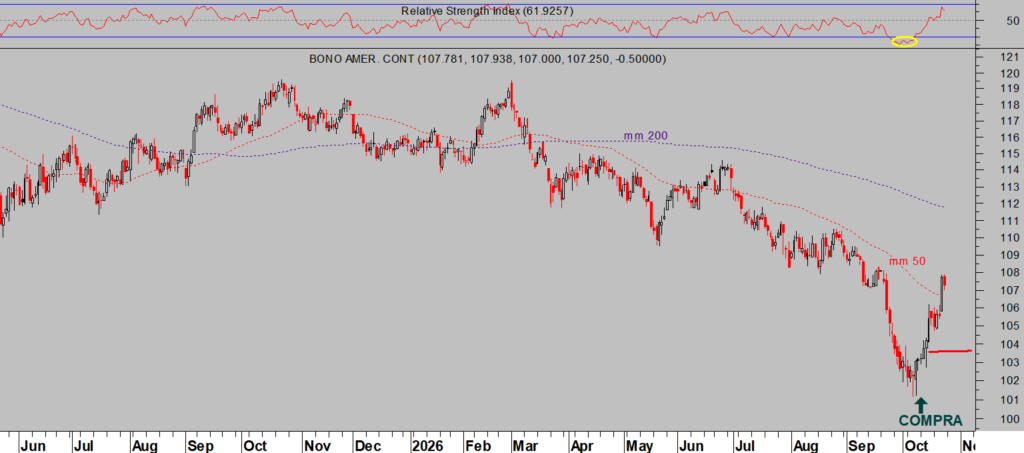
La rentabilidad de los bonos del Tesoro está cayendo bruscamente y contra todo pronóstico, por las preocupaciones incesantes por la inflación y con el precio del petróleo subiendo a la zona alta de cotización del año en respuesta a las amenazas cruzadas entre EEUU, Israel e Irán.
La semana pasada pululaba por los mentideros la tesis de que una vez pasadas las «midterms» Trump va a lanzar una fuerte operación militar de ataque contra Irán.
Hoy el West Texas viene cayendo más de un 2% y de vuelta hacia la magnética zona de cotización de los $100 por barril.
WEST TEXAS, diario.

Con este telón de fondo, la violenta reacción alcista de los precios de los bonos parece contra toda lógica pero no debería sorprender, al menos a los lectores habituales de estas líneas y entre otras cuestiones por su encuadre preciso dentro de la Teoría de opinión Contraria, tan complicada de entender para muchos inversores. En muchas ocasiones lo más complicado es ignorar los titulares y el entorno general del mercado, evitar los sentimientos de miedo o euforia y tener la valentía de actuar.
Vean extracto del post del 15 de octubre: ¿Por qué sube la inflación y cae la rentabilidad de la deuda?. Lógica de mercados.
- «La fuerte subida de la rentabilidad, caída de precios de las últimas semanas parece haber descontado el mal comportamiento de la inflación y es altamente probable que se trate de un movimiento de capitulación (tal como venimos informando desde mediados de septiembre) y fuerte limpieza de posiciones previos a un rebote al alza de los precios.
- Son numerosos los testigos (desarrollo de pauta, técnicos, indicadores, sentimiento, posicionamiento…) que sugieren suelo de precios y es ahora cuando todo el mundo observa un fuerte repunte de la inflación y nadie quiere comprar, más bien vender, momento en que el mercado aprovecha para llevar la contraria a la mayoría y subir.
- Un comportamiento contrario a la lógica de los inversores y, sin embargo, perfectamente lógico y frecuente en los mercados que atiende a la Teoría de Opinión Contraria.
- El día 8 de octubre, con la rentabilidad de la deuda e n máximos, precios en mínimos, decíamos que «… los niveles alcanzados por el precio y rentabilidad de los bonos son realmente críticos, el cúmulo de datos, testigos e información disponibles que analizo permiten continuar defendiendo un escenario de caída de la rentabilidad de la deuda…».Escenarios deuda USA e impacto en las bolsas, estrategias.
- Al día siguiente, el día 9 actualizamos indicando que… «Los precios han rebotado desde zona técnica clave, consecuentemente la rentabilidad del Bono a 30 años (T Bond) ha caído pasando en dos sesiones del 5.7% al 5.6%. El desarrollo técnico de los últimos días ha sido muy constructivo para iniciar un periodo de recuperación que nuestros lectores rentabilizarán a través de una sencilla estrategia de riesgo muy bajo y gran potencial»».
Esta semana se anticipa también volátil, la FED reúne al su Comité de Mercados Abiertos -FOMC- y el miércoles anunciará su decisión sobre tipos de interés, aunque los inversores parecen cómodos en su consenso de que por el momento la FED va a mantenerse en modo «esperar y ver» sin por el momento tocar tipos.
Según los datos de futuros monetarios, CME FedWatch, la probabilidad de que la Reserva Federal suba los tipos de interés en la reunión de este miércoles es de solo un 11,5%. El jueves se publica el deflactor del consumo en EEUU, Personal Consumption Expenditures que es el testigo de inflación más seguido por la Reserva Federal y los inversores estarán muy atentos por si el dato refrenda o no la decisión adoptada por el FOMC el día antes.
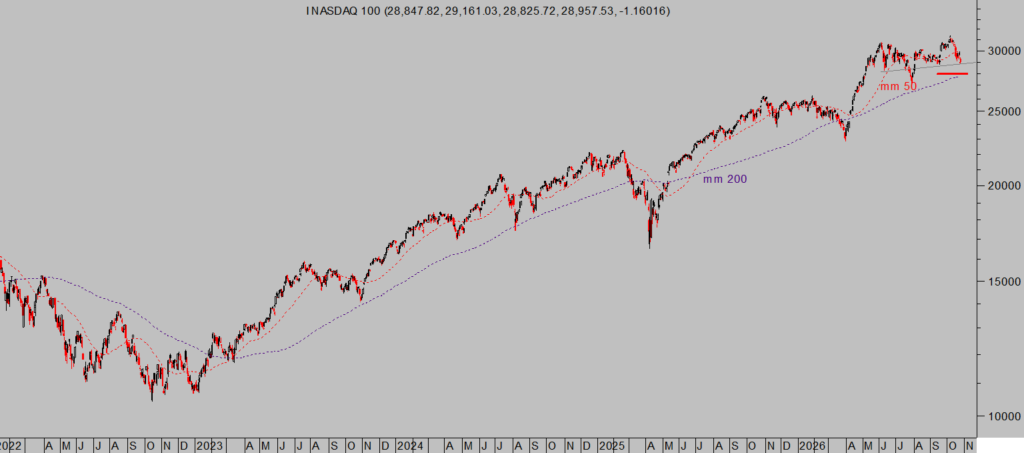
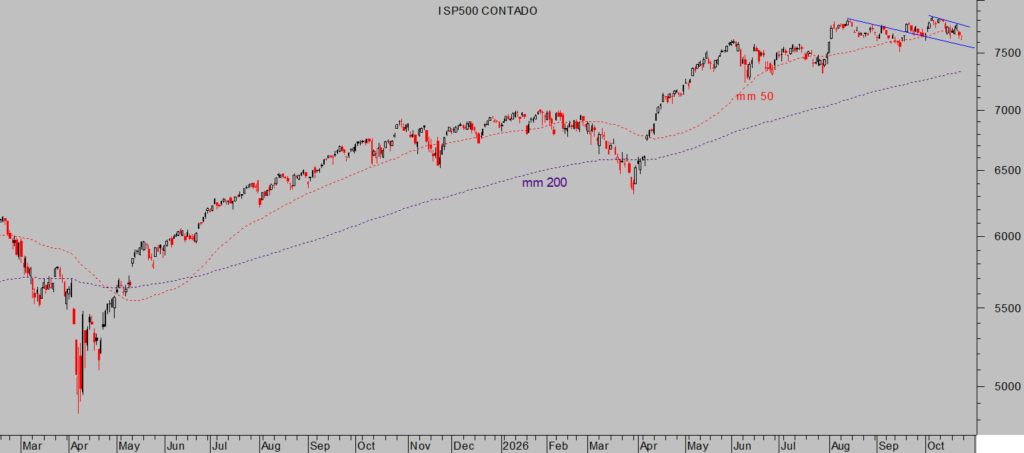
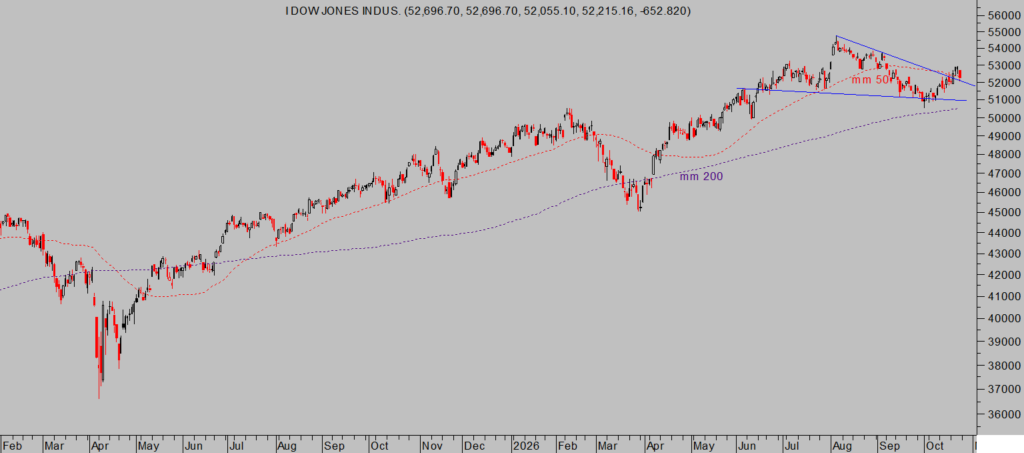
La psique de los inversores parecen estar sobre reaccionando, a tenor de las lecturas de los índices de sentimiento más recientes, en vista de la realidad del comportamiento técnico de los índices, esos niveles de pesimismo alcanzados guardan escasa relación con la imagen técnica y posibilidades de las bolsas, en tanto que las referencias de soporte continúen siendo respetadas el escenario más probable o camino de menor resistencia continuará siendo al alza.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
RUSSELL-2000, diario.
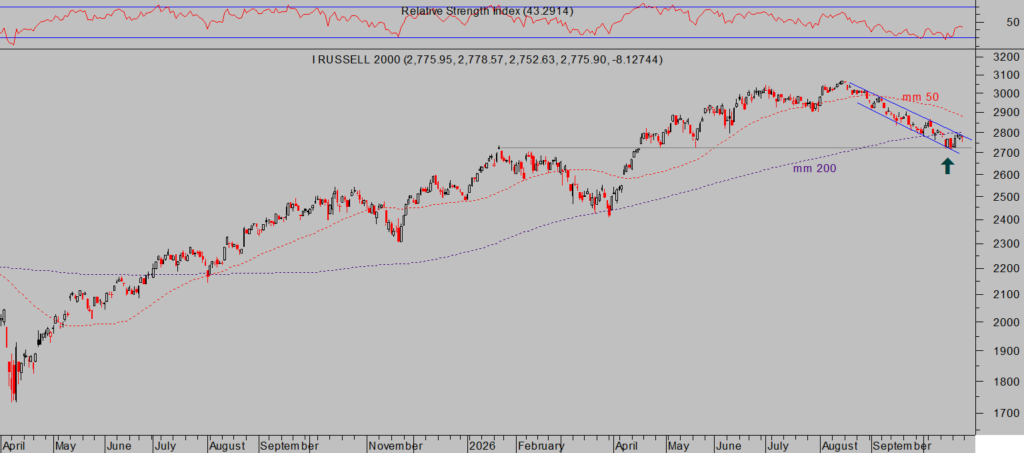
Interesante el comportamiento de los valores del Nasdaq superando sus medias móviles de 100 sesiones mientras que el índice corrige, dibujando una divergencia alcista cuya evolución conviene seguir de cerca.

En Europa, esta semana también se reúne el Consejo del BCE.
Se espera que el Banco Central Europeo mantenga sin cambios los tipos de interés, mientras vigila de cerca los diferenciales soberanos, la marcha del crudo y de la inflación. Según el «ECB Watch Tool» la probabilidad de que el BCE suba los tipos de interés este jueves es prácticamente nula, entre el 1% y 3%.
Dada la tensión en los mercados de deuda europeos de las últimas fechas y particularmente en Francia, el BCE y los expertos de mercado examinarán cada vez más minuciosamente las cifras del PIB del tercer trimestre y los datos preliminares de inflación de ese país, junto con las métricas de confianza del consumidor, el gasto minorista, producción industrial y cada testigo que pueda aportar luz sobre la realidad macro y perspectivas económicas de Francia.
El mercado de deuda europeo está tensionado por la inestabilidad de la deuda francesa, su prima de riesgo ha subido a niveles de la crisis de deuda europea de 2012, máxime cuando el dirigente del partido de extrema izquierda, Sr Melenchon, ha dicho que Francia debería dejar de pagar sus deudas.
A pesar de todo, la agencia de calificación de riesgos Moody’s mantiene la calificación la deuda soberana francesa en «Aa3 con perspectiva negativa», una sorprendente revisión cuando los inversores están cada vez más nerviosos y comprando seguros de impago o Credit Default Swaps -CDS- al ritmo más elevado en más de una década y han disparado el precio por encima de los 130pb.

Las próximas fechas se presentan de gran interés en los mercados, con las reuniones de los banqueros centrales, las elecciones en EEUU, conflictos en Oriente Medio y Rusia e impacto en los precios del crudo o la temporada de presentación de resultados a pleno rendimiento que además va liberando a las empresas de la prohibición de acumular autocartera (blockout period).
Mientras que el sector tecnológico preocupa y las cotizaciones caen, muchas empresas del sector están cayendo y con aspecto de gotear a la baja algo más pero configurando entornos de oportunidad que, llegado el momento, se transformarán en estrategias de riesgo bajo y gran potencial que confiamos en poder detectar y compartir con nuestros lectores.
De momento mantenemos distintas operaciones abiertas en otros frentes como este siguiente:
DOW Inc -DOW-, diario.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta


