Los mercados monetarios -CME- descuentan con una probabilidad del 76% que la Reserva Federal aprobará otra subida de tipos de interés en su próxima reunión del 28 de octubre y con un 58,5% una segunda subida acumulada en el FOMC del 9 de diciembre hasta situar los FED FUNDS en el 4,50%.
El aumento de la probabilidad de subida de tipos se ha acentuado desde que este miércoles el gobernador de la FED, Michael Barr, reconociera que la inflación se encuentra en el nivel más alto en casi 4 años y que serán necesarios ajustes adicionales en política monetaria ya que las presiones subyacentes apuntan a subidas adicionales.
Por cierto, inquietudes sobre la situación y expectativas de inflación que también han sido publicados en un informe de S&P Global, vislumbrando tensiones de precios por venir.
Esta semana ha estado bien nutrida de comparecencias de miembros de la FED y la opinión expresada ha sido unánime en su preocupación por la inflación «obstinadamente elevada» y postura «hawkish» anunciando subidas de tipos adicionales.
EEUU es el primer exportador de diésel del mundo con un 22% del total pero la caída de suministro global, falta de capacidad de refino en EEUU con sus plantas operando al 98% y fuerte subida del precio en los últimos meses ha originado una crisis que Trump ha advertido podría arreglar pronto. Defiende cortar las exportaciones para preservar el suministro y hacer bajar precios en el mercado interno, justamente en esta temporada de consumo masivo de diésel en EEUU.
El segundo país exportador global de diésel es Rusia con un 12%. Solo el 10% del diésel mundial pasa por Ormuz. Tras las sanciones occidentales, el diésel ruso se desvió a otros países como Turquía, Brasil, India y China. Los ataques ucranianos más recientes a refinerías rusas han forzado a Putin a cancelar todas sus exportaciones de diésel para asegurar suministro para su población y para poder atender las necesidades de la guerra.
En tanto que el Estrecho de Ormuz permanezca cerrado y Rusia siga sin exportar el suministro global será insuficiente y los precios podrán mantenerse elevados.
Europa tiene un gran problema ya que Estados Unidos se ha convertido en el salvavidas y ahora cubre prácticamente la mitad de todas las importaciones europeas directas. Si Trump cumple su palabra de cerrar exportaciones durante 90 días… kaput!. (aunque presumiblemente no lo hará, por distintos motivos tampoco le interesa).
Trump ha pedido a Ucrania parar los ataques a refinerías rusas, pero Zelensky está ignorando la propuesta porque, ciertamente, ahora Ucrania sí es consciente de estar dañando verdaderamente a Rusia y, en principio, van a continuar con esta estrategia de desgaste interno.
Cancelar la exportación de diésel por parte de EEUU, además de a Europa dejaría a países como Brasil o Inglaterra, pero también a Chile o México en situación extremadamente delicada, todos saldrían al mercado global compitiendo para asegurarse el combustible, lo que presionaría al alza unos precios que ya están en niveles récord.
El deterioro de los mercados energéticos globales, problemas de suministro global y encarecimiento del crudo y de sus derivados, generad por la guerra en Irán no cesará mientras que no haya un acuerdo de paz y se restablezca el paso de mercantes por el Estrecho de Ormuz.
Un acuerdo de paz a corto plazo entre EEUU e Irán en el actual estado de desacuerdos profundos es poco probable, Irán está ganando posición de poder en las negociaciones al comprobar que su resistencia está provocando las consecuencias que buscaba en las cadenas de suministro globales, en la oferta global y en los precios.
Irán sabe que mantenerse firme agravará mucho más los problemas que ya afectan a una población americana que en pocas semanas votarán contra Trump.
No obstante, aprovechando la asamblea general de las Naciones Unidas en Nueva York de esta semana, emisarios de Irán y EEUU han mantenido sus primeras reuniones o acercamientos exploratorios desde el colapso del memorándum de entendimiento firmado en junio.
En todo caso, el escenario más factible que se baraja no es tanto que las negociaciones consigan una paz definitiva, sino un pacto temporal y transitorio, que sería puesto en marcha por fases. Los escollos sobre las plantas nucleares en Irán, sobre el futuro control del Estrecho de Ormuz y la nula confianza de ambos contendientes son muy serios como para esperar un rápido y feliz desenlace.
En estas condiciones, la tensión en los mercados de la energía continuará, los precios del crudo han subido bastante aunque afortunadamente están encontrando dificultades para situarse cómodamente sobre la barrera de los $100, pero los precios de los derivados sí están disparados.
WEST TEXAS, diario.

Los temores expresados por los miembros de la FED están bien fundamentados, la inflación continuará sufriendo presiones al alza, la FED seguirá detrás monitorizando muy de cerca su evolución y los Bond Vigilantes también.
Sumado a la desconfianza estructural en la deuda soberana USA y a otros diversos factores que inducen a los inversores a reducir exposición al riesgo de los bonos del Tesoro americano, la inflación y expectativas están pesando mucho sobre sus decisiones y erosionando significativamente la situación técnica y fundamental.
Ayer se produjo una nueva oleada de ventas de bonos largos americanos, los precios continuaron descendiendo y la rentabilidad subió con fuerza, con el Bono a 10 años cerrando en el 5.16% y a 30 años en el 5.46% después de tocar en la sesión el 5.5%. Ojo!
T BOND, semana.
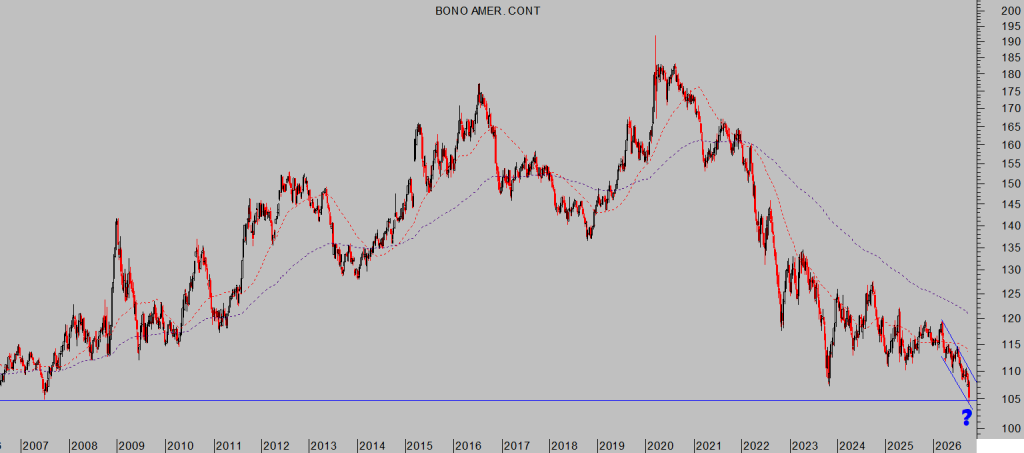
Mantenemos cautela y estrecha vigilancia a cada movimiento de la deuda americana, esperando que el actual movimiento forme parte de un movimiento de capitulación que cimente un suelo en los precios desde el que se produzca un rebote de cierta entidad de cara al medio plazo. Una predisposición que compartimos con nuestros lectores junto con una sencilla estrategia apalancada pero de riesgo muy bajo para poder aprovechar un movimiento que puede ser de máximo interés.
En esta coyuntura, con la estacionalidad negativa pesando contra las posibilidades de las bolsas, el temor a la inflación, a la rentabilidad de la deuda, a subidas de tipos, etc… los inversores retail continúan inmersos en el desconcierto y con más miedo que ganas de comprar.
Según la última encuesta de la AAII (American Association of Individual Investors) el sentimiento continúa negativo, sólo un 32% de inversores encuestados es alcista frente al 48% de bajistas, vean evolución de ambas métricas:

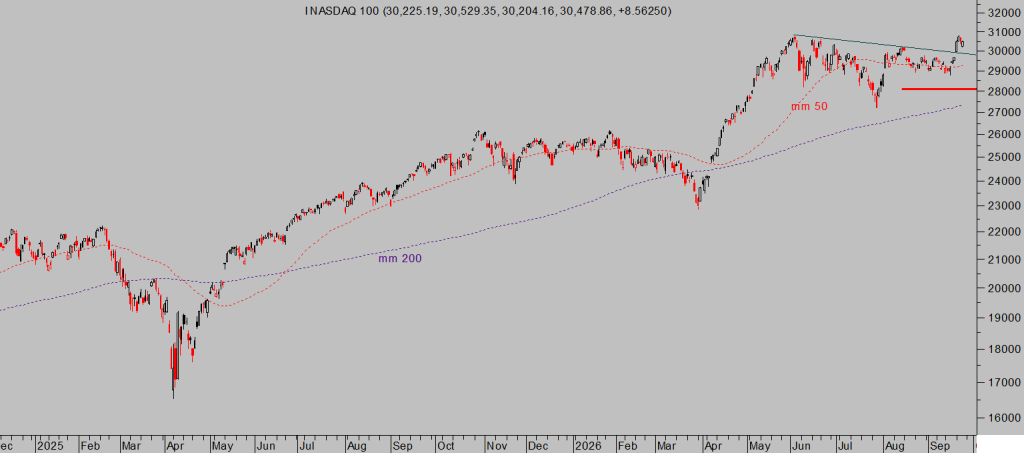
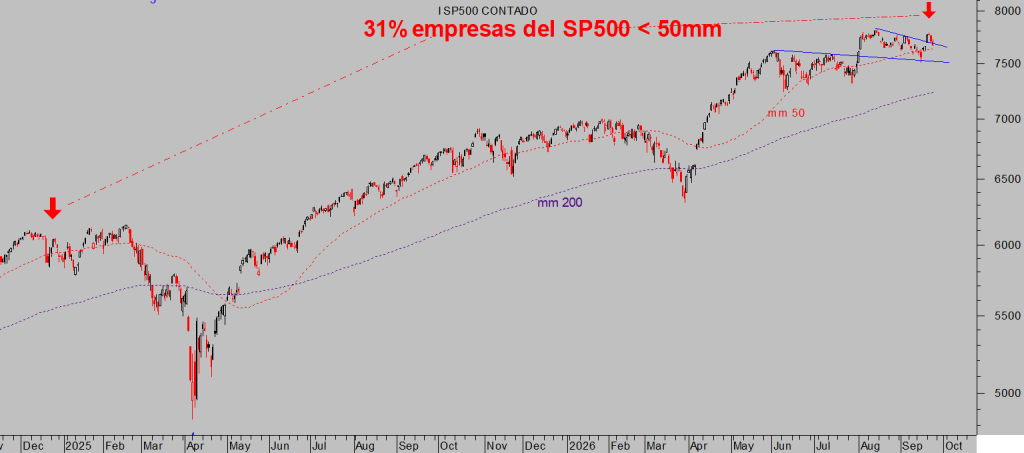
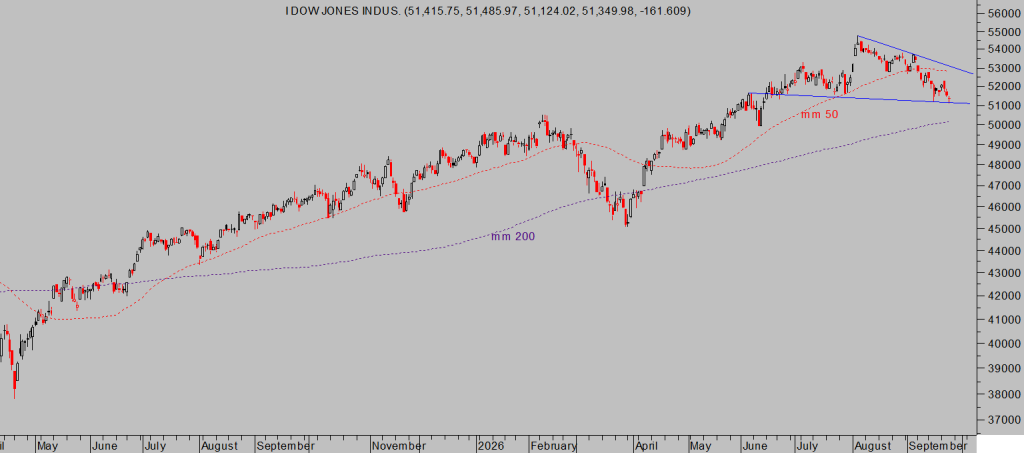
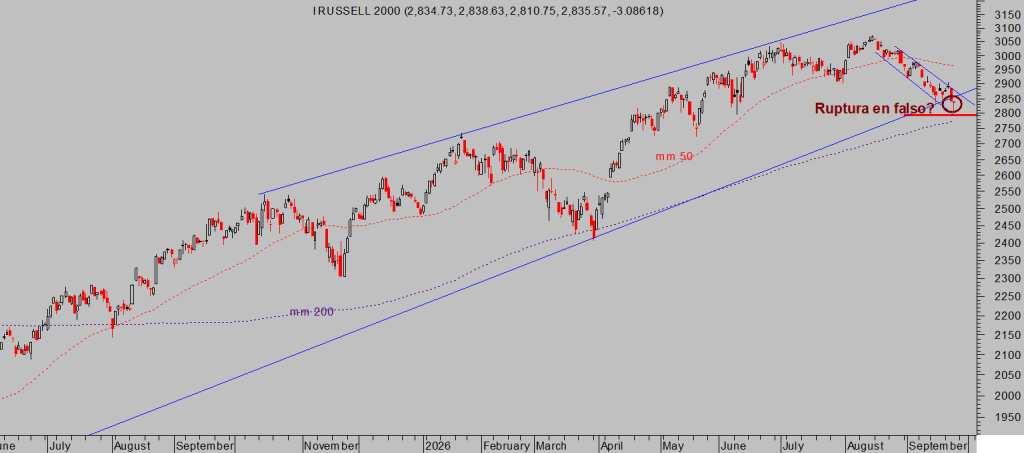
El mercado parece cómodo aprovechando la incertidumbre y miedo de los inversores y sigue escalando posiciones, se dirige claramente a máximos históricos.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
RUSSELL-2000, diario
A pesar del reguero de motivos para al cautela pero gracias al desarrollo de las pautas técnicas o también a otros factores, como el pesimismo de los inversores (opinión contraria), continuamos con la predisposición para las bolsas expuesta en este post reciente «Blackout period», estacionalidad, inversores retail pesimistas y ¿SP500->8.200?
Las bolsas se mantienen consolidando niveles en zona de máximos desde hace semanas, en buen estado técnico según pautas aunque con deterioro de ciertos datos internos, cotizando en niveles muy cercanos a máximos históricos y con los inversores retail desanimados mostrando en las encuestas un sentimiento negativo muy destacable.
Al margen de la volatilidad y de posibles movimientos contrarios en próximas sesiones, el entorno general continúa favoreciendo la tesis de mercado y proyecciones que venimos defendiendo desde la pasada primavera: ¿SP500-> 8.200?, Nasdaq-100 -> 35.000?.
En una tesitura de tipos largos disparados, es particularmente interesante analizar las posibilidades de las acciones «high beta» de cara a un futuro próximo. En post del lunes analizaremos cuáles son las áreas de mercado mejor posicionadas para beneficiarse un escenario positivo para el comportamiento de las bolsas, incluyendo estrategias con gran potencial de revalorización.
Es también de gran interés el seguimiento estrecho y análisis de posibilidades del universo cripto, cuanto más se estudia más confianza genera y existen diversos activos con un excelente aspecto para capitalizar el potente rally que está por venir, vean ejemplo compartido con nuestros lectores.
Algunas de las estrategias van camino de alcanzar la rentabilidad de triple dígito esperada y anunciada antes de compartir la estrategia de compra, vean ejemplo. No es tarde para entrar en el sector, lo mejor está aún por delante.
SHARPLINK -SBET-, diario.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta


