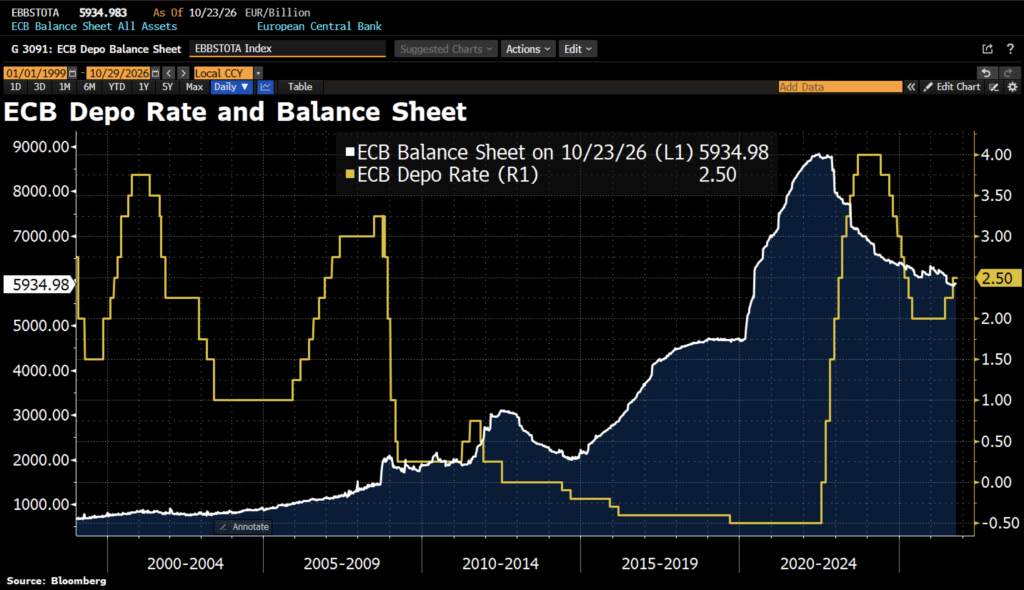
El Consejo de Gobierno del Banco Central Europeo decidió ayer mantener sin cambios los tipos de interés oficiales en el 2.5%.
Observando las presiones inflacionistas, el BCE elevó los tipos en junio, los mantuvo en julio y volvió a subirlos en septiembre pero ahora vuelve a pausar las subidas porque la economía europea permanece prácticamente estancada. Además, el mensaje del BCE sobre la inflación puede ser considerado como «dovish» al destacar evidencias del reducido impacto que estaría teniendo el shock de precios de la energía sobre la evolución de los salarios o también sobre la inflación subyacente.
Por otra parte, el balance (que subió tanto por la puesta en marcha del programa de compras de activos -APP- y el programa de compras de emergencia de la pandemia -PEPP-) continúa reduciéndose aunque a un ritmo lento que responde sólo al hecho de no reinvertir el principal de los valores que vencen. EL volumen actual del balance del BCE sigue disparado en comparaciones históricas en €5.93 billones.
El comunicado de septiembre justificaba la subida en las subidas del precio del crudo por el conflicto en Irán y el de ayer reconoce que los «precios de la energía han seguido subiendo” y que «los efectos indirectos y de segunda ronda probablemente eleven la inflación y reduzcan el crecimiento”. También señala que las condiciones de financiación “se han endurecido desde la última reunión, lo que probablemente pese sobre la inflación y el crecimiento”.
Es decir, el BCE teme aún ciertas presiones inflacionistas y ralentización del crecimiento económico.
Christine Lagarde, presidenta del Banco Central Europeo, aprovechó ayer para anunciar que deja el cargo el 7 de febrero, nueve meses antes de que termine su mandato. Uno de los candidatos favorito para sucederla es Pablo Hernández de Cos, exgobernador del Banco de España y hoy director general del Banco de Pagos Internacionales o banco de los bancos centrales.
La decisión del BCE sigue a la de la Reserva Federal de esta semana, ambos manteniendo tipos tras sus respectivas subidas llevadas a cabo en septiembre.
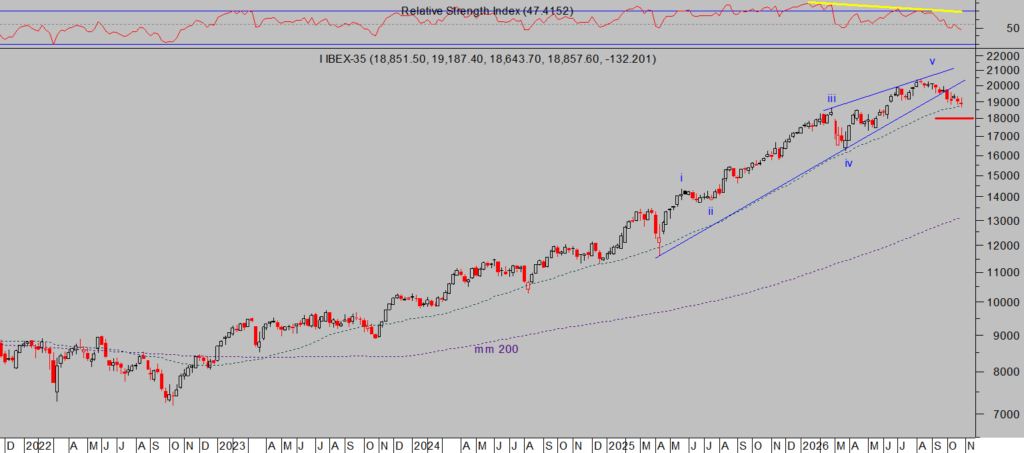
Los índices europeos celebraron el mantenimiento de los tipos de interés del BCE, el DAX se anotó unas ganancias del +1.36% y el Eurostoxx +0.72, incluso rebotó el CAC-40 francés un +1.05%, pero el IBEX-35 cerró cayendo un -0.26% y descolgado del resto de índices de Europa por el lastre del sector bancario, especialmente de BBVA, -2.5% y La Caixa -2.20%.
La persistente tensión en los mercados de renta fija de países como Francia añaden un extra de volatilidad que castiga especialmente al sector bancario, que es el más sensible y su peso en el IBEX (~37%) es muy superior al del resto de índices europeos.
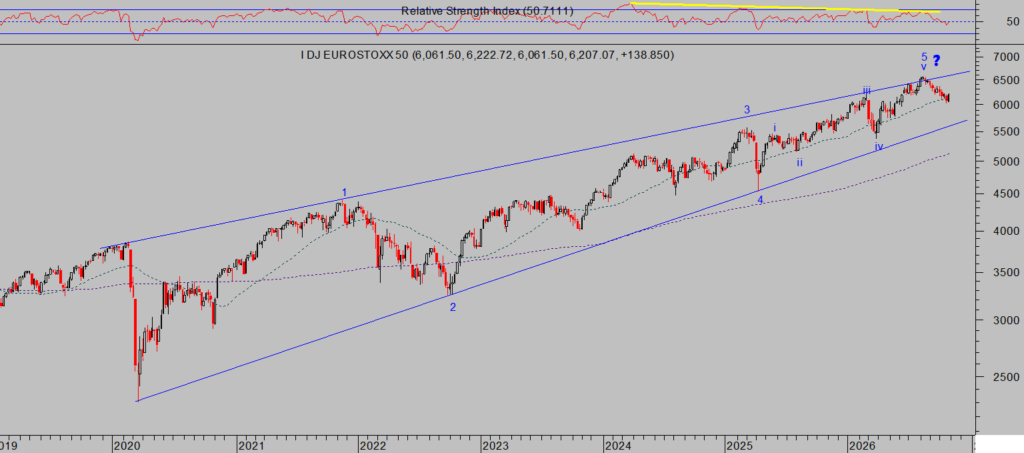
En cualquier caso, el aspecto técnico de los distintos índices europeos es delicado pero aún no decididamente bajista.
DAX-40, semana.
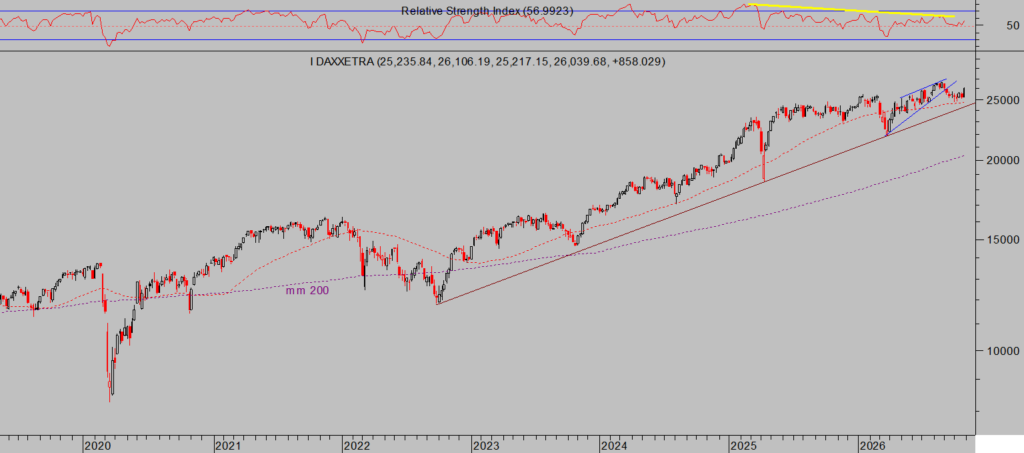
EUROSTOXX-50, semana.
IBEX-35, semana.
En EEUU ayer se publicó la cifra inicial de crecimiento del PIB del tercer trimestre, se esperaba un+3.2% interanual y resultó dos décimas por encima, subió un +3.4% interanual.
De nuevo la potente inversión CapEx de las tecnológicas +12.6% (non residential fixed investment) fue el principal motor del crecimiento, el consumo interno también colaboró al mejorar un sorprendente +3.8%, mientras que el sector exterior fue el que penalizó al caer un -3.3%.
DESGLOSE PIB EEUU.
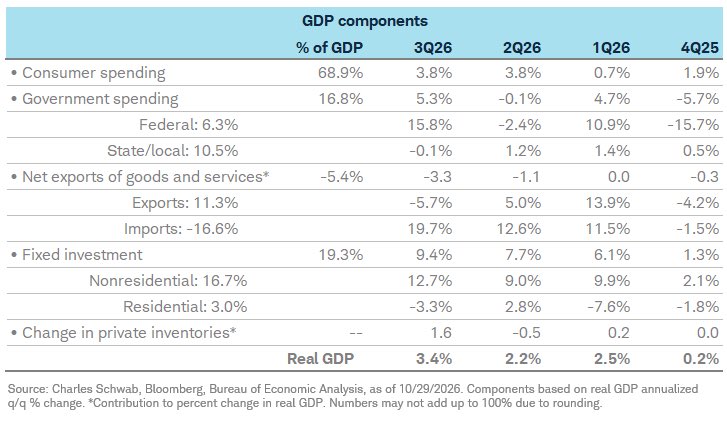
La inversión en centros de datos y demás necesidades para el desarrollo de la inteligencia artificial es, de largo, la de mayor en cualquier sector económico de EEUU.

Ayer también se publicó en EEUU el deflactor del consumo, Personal Consumption Expenditures -PCE- o testigo de inflación más seguido por las autoridades monetarias, quedó en un elevado +3.6% y alineado con las expectativas de los expertos, igual que la tasa subyacente que subió hasta el 3.1%.
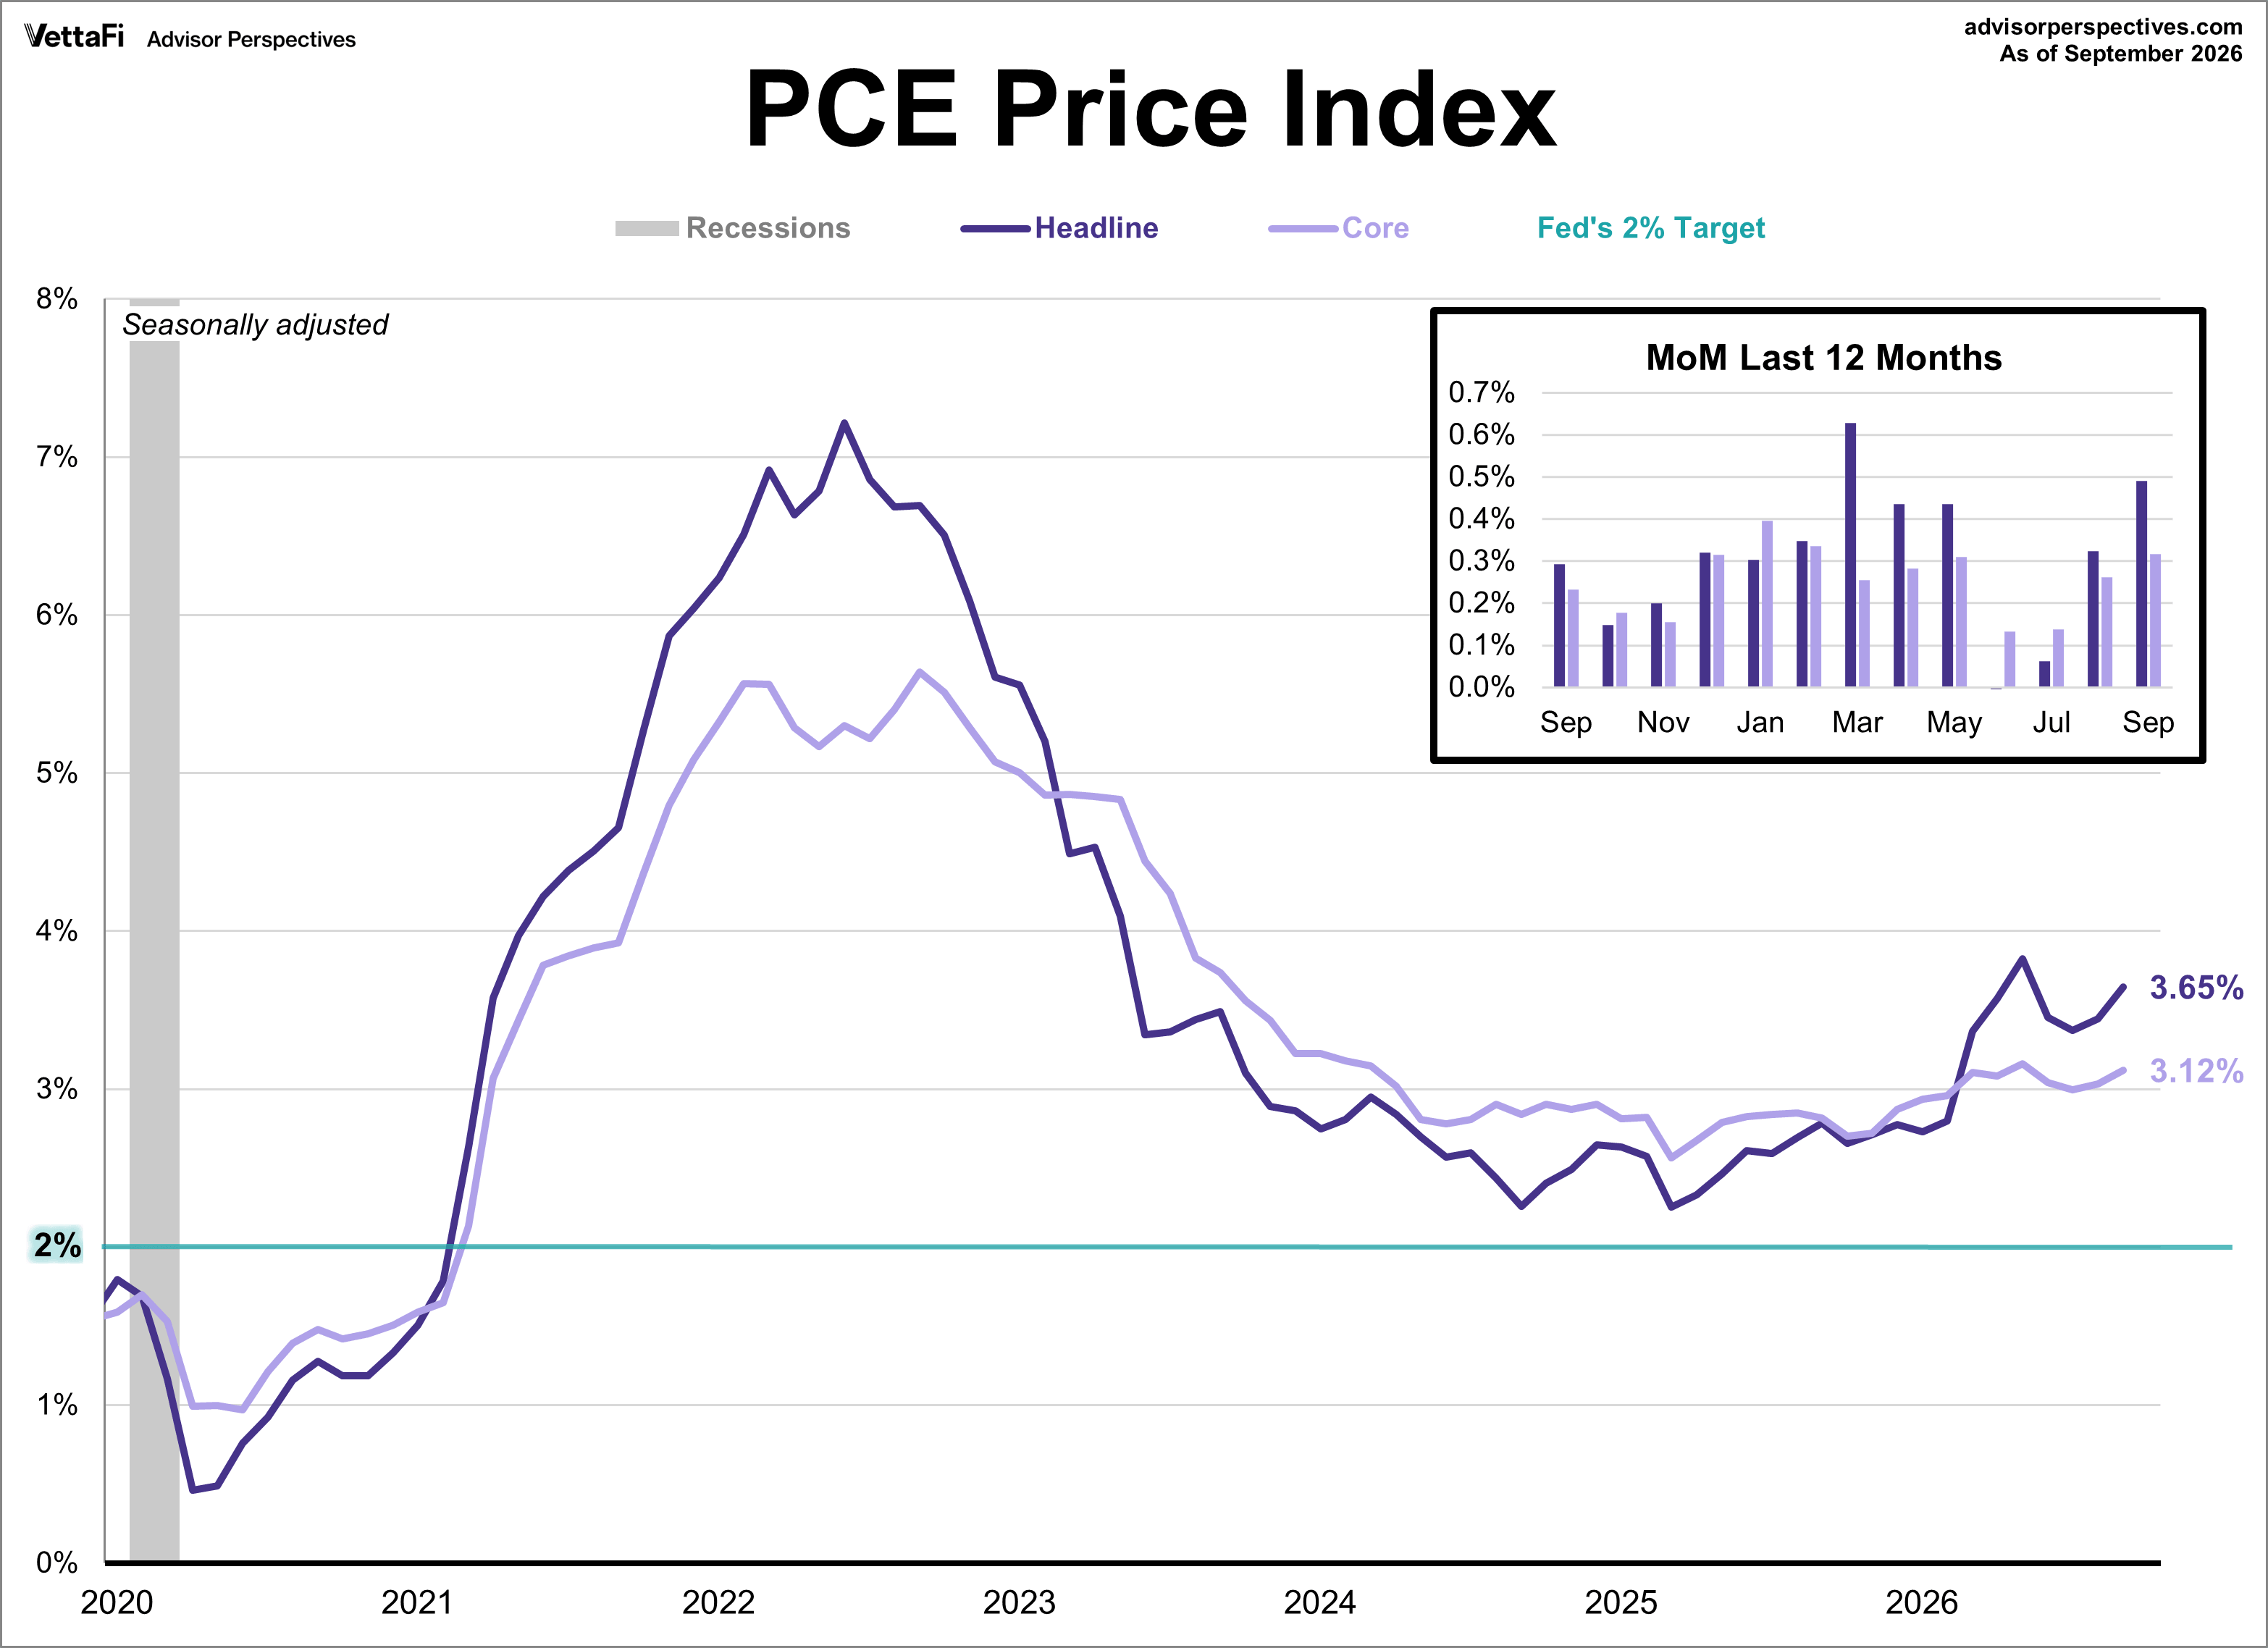
Con la inflación presionando en EEUU y también en Europa, las tasas interanuales de IPC en el 3.7% y 3.8% respectivamente, es muy probable que tanto la FED como el BCE suban tipos 0.25 puntos en sus reuniones del mes de diciembre.
Tras el cierre de la sesión de ayer, Intel publicó resultados del Q3-26. Algunos datos fueron positivos en el negocio de centros de datos y relacionados con inteligencia artificial pero la desconfianza general sobre su rentabilidad a corto plazo y la debilidad de su negocio tradicional se vieron confirmadas por la propia compañía que proyectó ingresos y beneficios para el cierre del año muy por debajo de los objetivos del mercado y, además, espera que su margen bruto ajustado caiga drásticamente.
Brusca de verdad está siendo la reacción de los inversores, pánico vendedor y ventas masivas que están provocando el desplome de su cotización en el mercado nocturno del -24%.
Nuevo damnificado por los excesos de gasto CapEx y valoraciones después del severo revés que sufrió el día anterior Google, comentado en post de ayer. Cerró perdiendo de golpe casi un 13%, tras anunciar unos datos de búsquedas por debajo de expectativas del consenso y su director de negocios, Philipp Schindler, puso la puntilla al afirmar que el Modo IA de Google genera menos dinero por búsqueda. Es decir, que la empresa está gastando ingentes cantidades de dinero para construir un producto que gana menos que aquel al que reemplaza.
El desplome de Intel es responsable de que los futuros del Nasdaq hoy vengan cayendo fuerte, -2.2%, y arrastrando a la baja al SP500, un -1.05%, pero no así al Dow Jones que sube +0.15%.
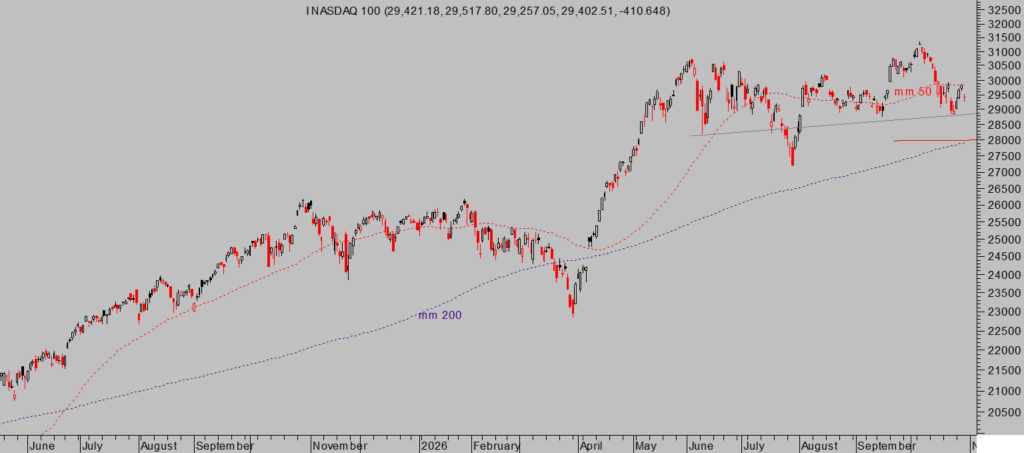
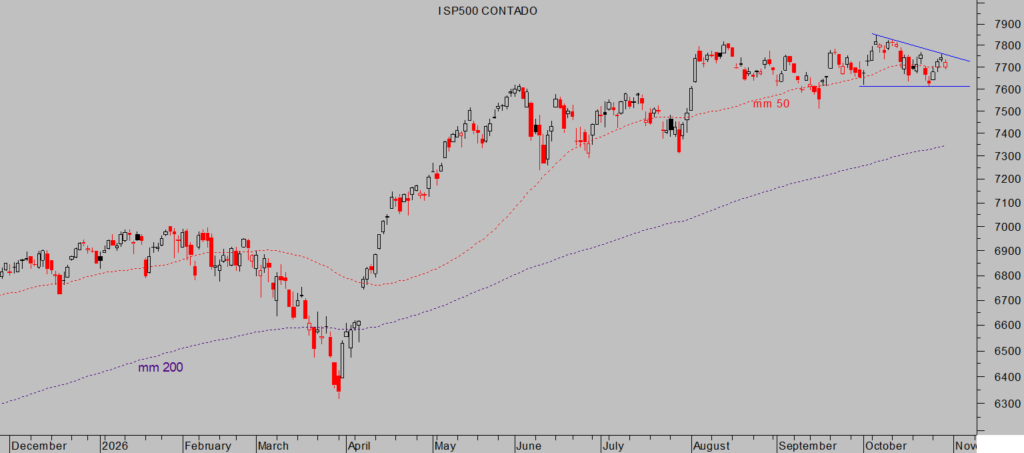
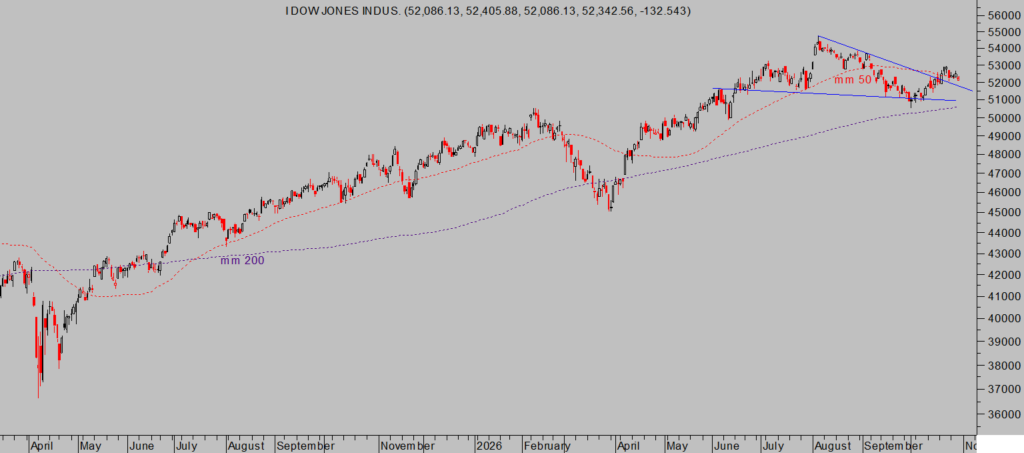
La media móvil de 50 sesiones es la barrera alrededor de la que los índices llevan cotizando varias jornadas, los intentos de superación están siendo débiles y sin éxito. Mientras que el Nasdaq no consiga superar esa referencia técnica es probable que trate de descender a realizar un test de su media móvil estructural de 200 sesiones y preferible mantener la prudencia, monitorizar estrechamente cada movimiento vigilando las referencias de soporte de este y otros índices.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
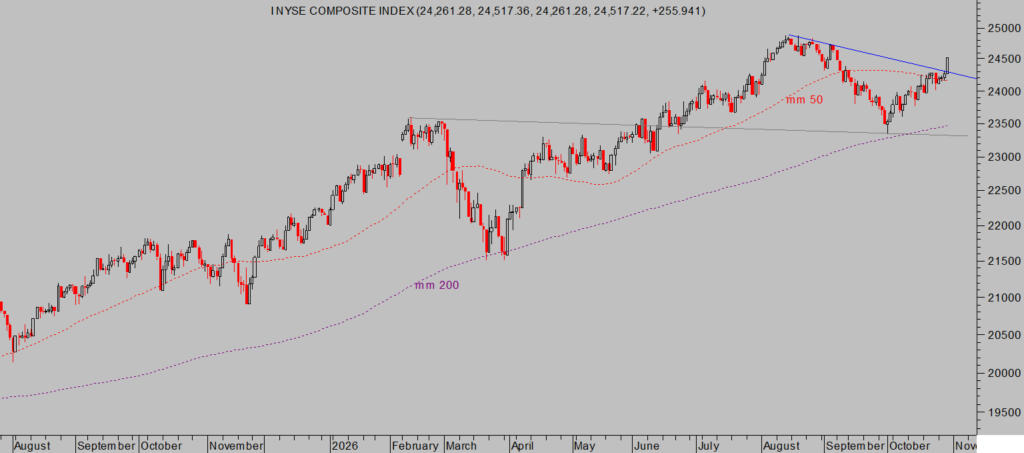
Mientras que la tecnología depura excesos, el resto del mercado está recibiendo flujos de entrada y compras derivadas de la rotación sectorial, de inversores que venden el riesgo de la tecnología para comprar otros sectores más defensivos, seguros y además baratos.
NYSE COMPOSITE, diario.
RUSSELL-2000, diario.
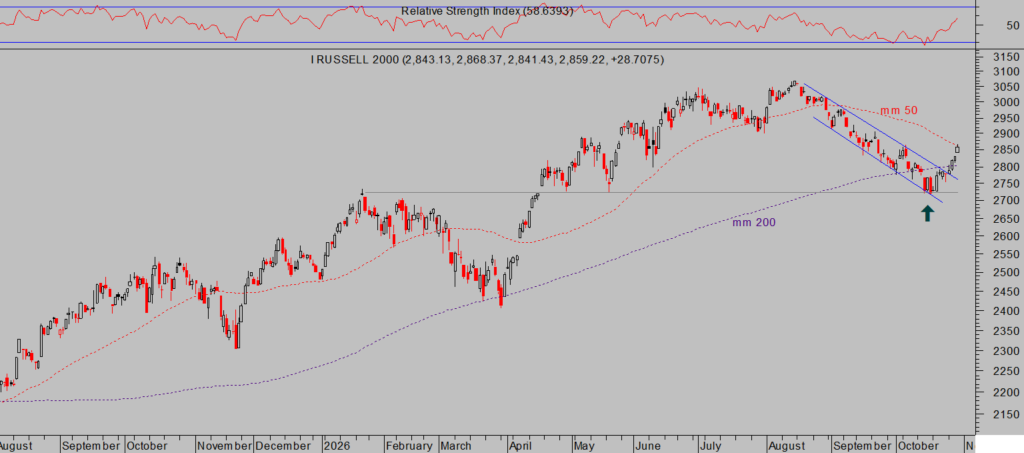
El repunte del índice Russell fue bien anticipado en este post del día 8 de octubre, justamente cuando el índice cotizaba en zona de mínimos, vean extracto:
«El Russell es el índice de pequeñas empresas y considerado de carácter cíclico más clásico, dada su sobreponderación en los sectores industrial y financiero, y elevada dependencia o sensibilidad a los movimientos de tipos de interés. El índice también destaca por la infra exposición de los valores tecnológicos y de Inteligencia Artificial.
Esa infra ponderación del índice en empresas del sector estrella es responsable de haber tenido un peor comportamiento que grandes índices como el Nasdaq o SP500, comportamiento lastrado tanto por el aumento de tipos de la FED, como de la rentabilidad de la deuda del secundario o también por el incremento de los diferenciales de los bonos corporativos de alto rendimiento o «high yield».
Desde finales de agosto el Russell ha caído un -4,3% frente a las subidas del +1,7% del SP500.
Esto oculta lo que debería ser un telón de fondo más favorable de lo que parece para las empresas de pequeña capitalización, muy especialmente si nuestra tesis para la deuda USA se cumple y cae la rentabilidad mientras que la economía sigue resistiendo.
… los inversores que compartan nuestro escenario para los bonos deberían considerar incluir al índice o acciones de empresas pequeñas en cartera».
Los nervios de los inversores están disparados y el sentimiento cada vez más inclinado al terreno negativo. El posicionamiento de los expertos también, como veremos en post del lunes junto con análisis técnico actualizado tras el cierre de hoy, última sesión de la semana y del mes de octubre, de pautas de los distintos horizontes temporales.
La semana próxima, por fin, se celebran las elecciones midterm en EEUU y el comportamiento histórico del mercado a partir de esa fecha es bastante confiable y esperanzador, como hemos mostrado aquí en distintos posts.
El escenario general del mercado derivado de las estructuras de pauta, testigos técnicos, sentimiento o estacionalidad, continúa favoreciendo un desenlace alcista, a pesar del susto de las últimas sesiones en el sector líder del mercado. El Nasdaq se ha dejado cerca de un 8% desde sus máximos del 6 de octubre.
Algunas empresas aguantan el chaparrón e incluso sus cotizaciones suben.
DIAGEO -DEO-, diario.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta


