Las valoraciones del mercado americano de renta variable están en máximos históricos según numerosas métricas, a continuación repasamos la situación de una selección de ratios de los más seguidos por los mercados.
El Ratio CAPE (precio/beneficio o PER medio a 10 años ajustado por inflación) se encuentra en 40,58 puntos, un 26,8% por encima de su media histórica y a más de 2,3 desviaciones estándar de la normalidad. El ratio CAPE del SP500 solo ha estado más caro que hoy una vez en su historia, el año 2000, cuando llegó a 44,2 puntos.
El Ratio Precio / Valor Contable está en una zona extrema de 6,06 veces, frente a su mediana histórica de 2,88 veces y a un rango considerado normal entre 3,1 y 4,5 veces. Con el precio por encima de las 6 veces el valor contable neto de las empresas, los inversores están pagando una prima muy potente basada en el crecimiento futuro y los flujos esperados de la Inteligencia Artificial y superado con creces los máximos del mercado alcista de las últimas décadas.
El Ratio Precio/Ventas está en 3,63 veces frente a su media histórica de 2,55 veces. Desde el año 2000 hasta antes de la pandemia, la media del mercado solía rondar las 1,8 veces y una lectura de 3,63 supone justo el doble, lo que sitúa al SP500 como en situación de sobrevaloración extrema y refleja que el mercado está pagando múltiplos demasiado altos.
El Ratio Buffett o indicador creado por Warren Buffett para medir el valor total o capitalización del SP500 frente al PIB de EEUU, se encuentra en un astronómico 234%, es decir, 2,6 desviaciones estándar sobre su tendencia histórica de largo plazo y nivel máximo histórico muy alejado de los anteriores. En el techo de la burbuja puntocom del año 2000, este indicador alcanzó el 140% por primera ve en la historia y ya era un nivel considerado estratosférico. Que la bolsa valga más del doble de lo que produce la economía real en todo un año demuestra la enorme divergencia y desconexión entre la economía financiera y la real.
El PER «trailing» es el único de los grandes ratios que, gracias a la explosión de beneficios (inflados por algunas gigantes tecnológicas tal como explicamos en posts anteriores) que han estado subiendo durante meses muy por encima de lo que han subido las cotizaciones, ha corregido en los últimos meses y se encuentra en 25.1 veces.
El «Forward PE» estimado ha caído hasta 19,1 veces desde 22,2 de principio de año. Son valores menos excesivos que hace unos meses pero aún disparados en comparación con la media histórica del PER en 19.4 veces y del «Forward PE» de 16.5x.
La diferencia entre el PER actual 25,9x y el PER futuro 19,1x indica que los inversores esperan un crecimiento muy agresivo de los beneficios empresariales (EPS) para los próximos trimestres, Wall Street proyecta aumentos de doble dígito para próximos años. Al aumentar el denominador del ratio PER a futuro, es decir los beneficios estimados, el ratio se abarata artificialmente
Cotizar a un PER Forward de 19,1x significa que el mercado está descontando un escenario macroeconómico perfecto, una economía estable y creciendo, monetización masiva de la IA y da por hecho que la rentabilidad de las inversiones CapEx será la estimada. Si las previsiones fallan, muy probable precisamente en el área de las mega tecnológicas, o si, por ejemplo, el consumo se desinfla como apuntan las previsiones, entonces el mercado sufrirá correcciones severas porque más que disponer de un colchón de valoración tiene diversos excesos por ajustar.
La confianza de los inversores en las posibilidades de generación de beneficios está congelándose desde hace semanas debido a los temores de final de ciclo combinados con la FED subiendo tipos, inflación alta, las preocupaciones por los precios del petróleo o el retorno de las inversiones en IA.
El petróleo y, por tanto, el desenlace del conflicto en Irán son factores cada vez más relevantes por su impacto en capacidad de gasto, consumo, inflación… y en la rentabilidad de la deuda cuya correlación está en máximos históricos. Cuanto más sube el precio del crudo más sube la rentabilidad de la deuda USA a largo plazo.
Si cruzamos los datos PER con las lecturas del ratio Shiller CAPE en 40.6, visto más arriba, es prudente considerar que el mercado no está en una burbuja irracional generalizada donde las empresas no ganan dinero, como si sucedió en el año 2000 cuando pinchó la burbuja tech, sino que está cotizando a precios de perfección absoluta. Nada puede salir mal.
Las empresas ganan mucho dinero, pero buena parte del beneficio es artificial, mientras que los inversores están pagando el precio más alto en décadas por cada dólar de ese beneficio.
Vean extracto del post de 4 de septiembre: Acciones en máximos por beneficios IA; CDS por deudas.
Los gigantes tecnológicos registraron un beneficio inesperado de más de $160.000 millones el pasado trimestre gracias a sus inversiones en otras empresas de inteligencia artificial, unos resultados muy ilusionantes pero que también despiertan preocupación por tratarse de unas ganancias sobre el papel y que pueden estar exagerando la verdadera fuerza del negocio de la IA.
Alphabet, Amazon y en menor medida Nvidia y Microsoft han presentado unos beneficios antes de impuestos explosivos, principalmente gracias a las partidas de «otros ingresos» en sus cuentas, que provienen en gran medida de las ganancias por valoración de sus participaciones en otras empresas de IA.
Este aumento de beneficios por la revalorización de participadas de alguna forma empaña la realidad financiera en un momento en que los inversores analizan con lupa la salud de los resultados e ingresos reales, así como también las inversiones, de las tecnológicas por sus negocios de IA.
En un trimestre medio las empresas del SP500 vienen generando conjuntamente unos beneficios de alrededor de $575.000 millones, sin embargo, el segundo trimestre de este año ha sido estelar pero calificado por algunos analistas como un trimestre «espejismo» en el que los beneficios totales se dispararon hasta cerca de $750.000 millones.
El crecimiento del beneficio por acción (BPA o EPS en inglés) ha sorprendido incluso a los más optimistas en Wall Street, con un aumento del 50% interanual (las firmas de análisis sitúan el ritmo puro de ganancias corporativas «core» entre un ~30% y hasta el 70%, según metodologías). Este ritmo representa el avance más fuerte de BPA desde el segundo trimestre de 2021, después de qie se reabrió la economía definitivamente tras la pandemia.
Estas enormes ganancias de cerca de $750.000 millones se deben a una combinación de varios factores y el más destacable es la revalorización de participadas en bolsa (SpaceX, por ejemplo). También, las empresas recibieron una partida de casi $10.000 millones por las devoluciones de aranceles, después de que un juez los considerase ilegales hace unos meses obligando al gobierno a devolverlos a las empresas.
El gran subidón del BPA medio del SP500 vino de parte de Alphabet (Google), que dijo haber ganado $112.100 millones de beneficio neto trimestral, pero $77.100 millones fueron ganancias contables sobre el papel, es decir, por la revalorización de sus acciones en SpaceX.
Excluyendo a Google y Amazon, la tasa de crecimiento de beneficios del SP500 del segundo trimestre caería al 32%, una cifrá también muy respetable. Estas dos empresas experimentaron un aumento récord en sus ingresos netos debido a las plusvalías de sus inversiones en SpaceX y Anthropic, la probabilidad de que se repitan en el futuro es limitada.
El momentum de la marcha de los beneficios es muy estrecho, sólo 122 empresas del SP500 tiene estimaciones de Beneficio por Acción a 12 meses superiores a la media móvil de las últimas 4 semanas, por debajo de los niveles máximos de 150 de principios de 2018 o 163 de 2020.
Históricamente los indicadores de valoración en zona de máximos no predicen por sí solos un desplome inmediato, el mercado puede seguir caro y subiendo durante más tiempo, pero este nivel de valoraciones si garantiza a quien compra acciones en estos niveles históricamente altos una rentabilidad real muy mediocre o negativa en un horizonte de 10 años vista.
Ninguna tendencia perdura eternamente, la actual también finalizará y es importante poder anticipar cuándo. Factores como la inflación arrinconando a la FED, la rentabilidad de la deuda de largo plazo alta y extrayendo fondos de la Renta Variable (rotación de activos), shock geopolítico/energético, la generación de «Boomers» entrando en su jubilación y vendiendo acciones, etc…
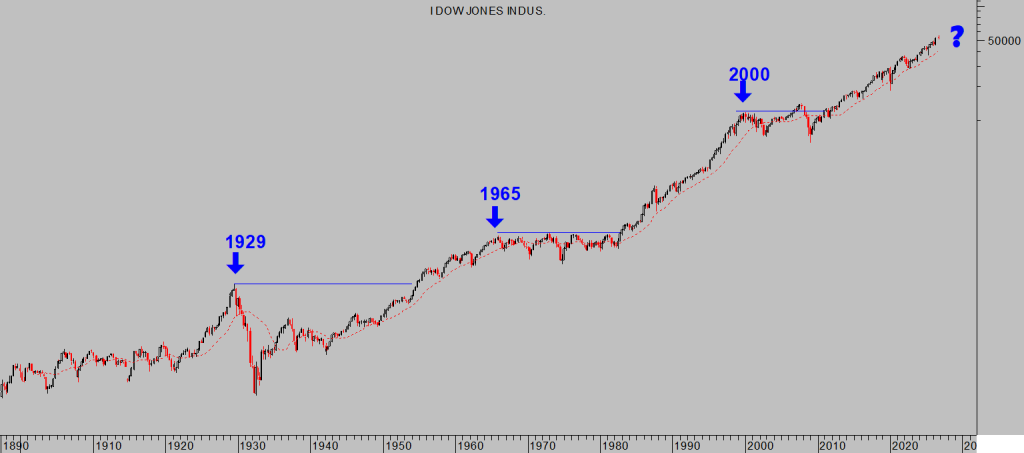
Valoraciones similares a las de 1929, 1965 y 2000 fueron seguidas por rentabilidades negativas durante las décadas siguientes y luego más aún. Tras el techo de 1929 el mercado no superó aquellos máximos hasta el año 1954 (~25 años perdiendo dinero), los que compraron en 1965 tuvieron que esperar hasta 1983 (18 años esperando a recuperar su dinero) y los máximos del año 2000 fueron superados definitivamente en 2012 (12 años perdiendo) y estos cálculos no incluyen el deterioro causado por la inflación.
Las valoraciones de hoy son superiores.
DOW JONES, trimestral.
La amplitud de mercado presenta una situación muy inusual. Con el mercado en máximos históricos menos del 31% de las acciones cotiza por encima de su media móvil de 50 días, una divergencia muy marcada que muestra falta de participación del grueso de las empresas en el asalto a máximos del mercado y que no se producía desde finales de 2006. Desde entonces, ha ocurrido únicamente en dos jornadas de cotización, ambas en diciembre de 2024.
SP500, diario.
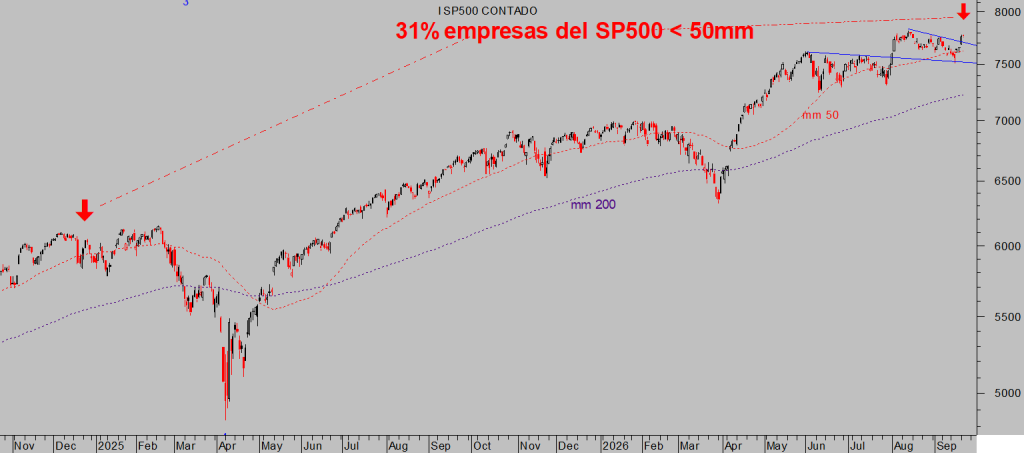
Esta notable divergencia en la amplitud del mercado, refleja debilidad interna y recuerda que en la formación de precio de los índices mandan pocas grandes compañías tecnológicas con gran capitalización, mientras que muchas las acciones que lo componen no acompañan y además se encuentran técnicamente en tendencia bajista de medio plazo. La situación ha empeorado sustancialmente en pocas semanas, pasando del 68% de principio del verano al 31% actual.
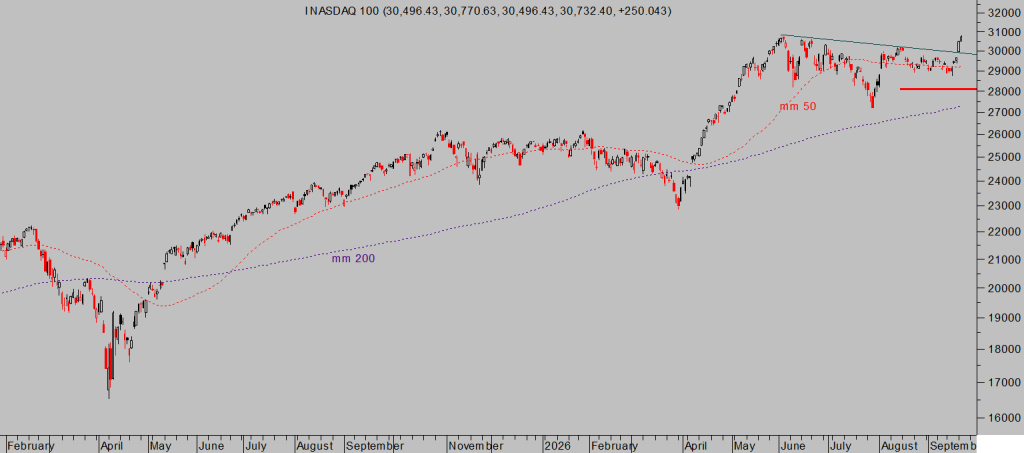
Los índices mantienen su buen estado de forma y tendencia alcista. Ayer el Nasdaq volvió a recuperar terreno y superó sus máximos históricos registrados a principios del pasado mes de junio. Han transcurrido más de tres meses de indecisión inversora y digestión de las ganancias previas, desplegando una pauta técnica de consolidación durante los cuales hemos defendido que presagiaba un desenlace al alza una vez finalizada la pauta.
¿Nasdaq –>32.000?, quizá esa previsión se queda corta y en esa idea, analizando posibles escenarios, se abre uno muy plausible de extensión de tramo con unos objetivos de proyección bastante más ambiciosos.
NASDAQ-100, diario.
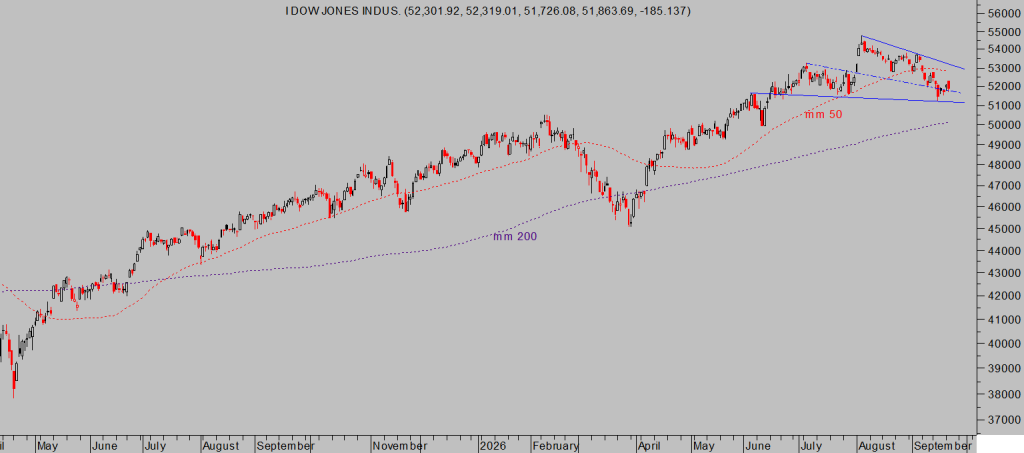
DOW JONES, diario.
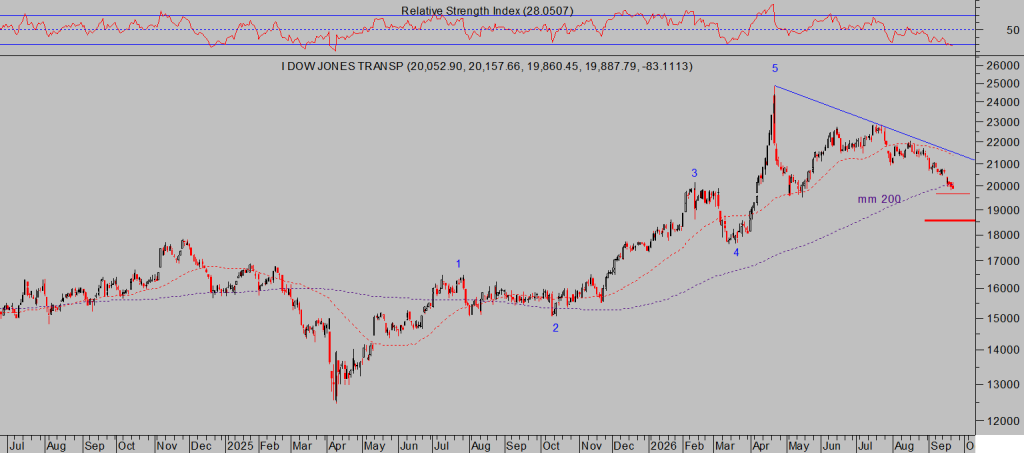
El Dow de Transportes, índice que presenta una imagen fiel del comportamiento de la economía real, ha caído cerca de un 20% desde sus máximos de abril, cotiza en zona técnica clave merodeando su media móvil de 200 sesiones y debería finalizar las caídas en este entorno de precios, especialmente evitar la perforación de referencias clave.
La evolución comparada del Dow de Transportes con la de su homólogo Dow Jones de Industriales aporta información relevante sobre la verdadera salud general de la economía y también de mercados, según la famosa Teoría de Dow.
DOW TRANSPORTRES, diario.
Con todo lo anterior y señales contrarias alcistas y bajistas simultaneándose, no es fácil tomar decisiones de inversión. En mercados así de inciertos y sobrevalorados es más importante que nunca disponer de información, datos y análisis de calidad.
El experto economista John Maynard Keynes aprendió la lección «the hard way» y le llevó a pronunciar la siguiente máxima: «El mercado puede permanecer irracional más tiempo del que tú puedes permanecer solvente.»
A pesar de ser un genio de la economía, Keynes era un inversor muy activo que gestionaba el fondo de dotación del King’s College de Cambridge. En sus primeros años como inversor, hacía apuestas macroeconómicas y con las cotizaciones en máximos y subiendo alocadamente invertía basándose en que el mercado tenía que corregir porque los precios no tenían sentido lógico. Tras sufrir fuertes pérdidas por apalancarse antes de tiempo comprendió que llevar razón antes de tiempo es lo mismo que equivocarse en el mundo financiero.
El fondo Chest Fund de King’s College de Cambridge sufrió un desplome del 32.5% solo en el año 1930, seguido de otra caída del 24.7% en 1931. Más tarde, en la recesión de 1938, ese mismo fondo llegó a perder un 40.1% en un solo año. Keynes perdió casi un 80% de su cartera.
Octubre ha sido históricamente el mejor mes en los años de elecciones «midterm», seguido de noviembre como el segundo mejor. Las subidas de las últimas sesiones no nos han sorprendido en absoluto, aprovechando el pesimismo extremo de los inversores tal como explicamos en post reciente, y pueden además ser compras anticipadas antes de que comience esta estacionalidad:

Indicábamos en el post del lunes «Blackout period», estacionalidad, inversores retail pesimistas y ¿SP500->8.200? que conviene «esperar con el dedo en el gatillo, las cotizaciones de muchas empresas están corrigiendo y han perdido más del 25-30% situándose en niveles técnicos de oportunidad. Monitorizamos muy estrechamente el comportamiento de distintos activos vigilando referencias de control y analizando posibilidades en función de su evolución diaria.»
El sector de las monedas digitales continúa fuerte y mostrando motivos fundamentales y técnicos para esperar un comportamiento brillante, que nuestros lectores están capitalizando desde hace semanas a través de sencillas estrategias de riesgo bajo y controlado y un potencial de ganancias de triple dígito. Algunas de las recomendaciones compartidas con nuestros lectores ya casi han alcanzado esa rentabilidad de tres dígitos y otras mantienen su excelente aspecto y expectativas de revalorización verdaderamente ambiciosas. Lo mejor está por venir.
BITMINE INMERSION TECHNOLOGIES -BMNR-, diario.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta


